Find out what real clients
have to say

Over 44,000 People in Switzerland Have Used the
Swiss Property Owners Association to Achieve Better
Results in Buying or Selling Their Home

Find out what real clients have to say

Over 44,000 People in Switzerland Have Used the Swiss Property Owners Association to Achieve Better Results in Buying or Selling Their Home

Qu’est-ce que la Lex Koller ? – Une brève explication

La Lex Koller, officiellement appelée « Loi fédérale sur l’acquisition d’immeubles par des personnes à l’étranger » (BewG), restreint depuis les années 1980 le cercle des personnes autorisées à acquérir des biens immobiliers en Suisse. En principe, les « personnes à l’étranger » doivent obtenir une autorisation cantonale pour acheter un bien immobilier à usage d’habitation. Propertyowner.ch a déjà abordé ce sujet : Lex Koller – une réputation stricte, une réalité plus souple.
Toute personne résidant légalement en Suisse et titulaire d’un permis de séjour valide n’est actuellement pas considérée comme une « personne étrangère » et peut acquérir une résidence principale sans autorisation, quelle que soit sa nationalité. C’est précisément ce point que vise le durcissement prévu de la loi.

Aperçu des principales modifications prévues :

Nouvelle obligation d’autorisation pour les ressortissants de pays tiers sans permis d’établissement : il s’agit du changement ayant les plus grandes répercussions pour les ressortissants étrangers vivant en Suisse. Les ressortissants de pays tiers – c’est-à-dire les personnes originaires de pays hors UE/AELE – sans permis de séjour permanent (permis C) devront à nouveau obtenir une autorisation pour acquérir une résidence principale. Cette obligation d’autorisation pour les ressortissants de pays tiers résidant en Suisse avait auparavant été supprimée ; le projet de loi prévoit sa réintroduction. Les citoyens des États membres de l’UE et de l’AELE ne sont pas concernés par ce durcissement des règles, car l’accord sur la libre circulation des personnes s’applique à eux. Les personnes titulaires d’un permis d’établissement C – quelle que soit leur nationalité – resteront également exemptées.

Interdiction concernant les immeubles d’habitation cotés en bourse : à l’avenir, les personnes résidant à l’étranger ne seront plus autorisées à acquérir ni des actions de sociétés immobilières résidentielles cotées en bourse, ni des parts régulièrement négociées dans des fonds immobiliers. Jusqu’à présent, les investisseurs étrangers pouvaient accéder au marché immobilier résidentiel suisse par le biais de la bourse sans être soumis aux dispositions existantes de la Lex Koller. Cette faille doit être comblée.

Immobilier commercial exempté d’autorisation uniquement pour un usage professionnel propre : les achats d’immobilier commercial par des personnes résidant à l’étranger ne seront exemptés de l’obligation d’autorisation que si le bien est utilisé pour leur propre activité professionnelle. Les investissements purement financiers nécessiteraient donc désormais une autorisation.

Réduction de moitié des quotas applicables aux résidences secondaires : les quotas dans le cadre desquels les non-résidents peuvent acquérir des résidences secondaires seront réduits de moitié.

Allègement pour les logements du personnel dans les hôtels : afin de contrebalancer le durcissement des restrictions, le projet de loi met en œuvre une motion du conseiller aux États Martin Schmid (PLR/GR) : les hôtels appartenant à des personnes résidant à l’étranger pourront construire ou acquérir plus facilement des logements pour leur personnel. À l’avenir, ces logements seront considérés comme faisant partie des locaux d’exploitation et seront donc exemptés de la Lex Koller – une mesure visant à contribuer à remédier à la pénurie de main-d’œuvre qualifiée dans les régions touristiques.

Où en est le processus politique – et quand ces mesures plus strictes pourraient-elles entrer en vigueur ?

La consultation relative à la révision s’est déroulée du 15 avril au 15 juillet 2026. Au cours de cette phase, les cantons, les partis politiques, les associations et les autres parties intéressées ont pu soumettre leurs observations officielles. Les réactions ont été très variées : pratiquement tout l’éventail des opinions était représenté, allant d’un soutien sans réserve à des critiques virulentes de la part des associations patronales et d’une partie du secteur immobilier.

Dans un deuxième temps, le département compétent évaluera les commentaires reçus. Sur cette base, le Conseil fédéral décidera de la suite à donner au projet de loi et adoptera ensuite un message à l’intention du Parlement. Le Conseil national et le Conseil des États débattront ensuite du projet de loi, généralement en plusieurs lectures avec règlement des divergences, avant qu’un vote final n’ait lieu. Un référendum facultatif pourra être lancé contre la loi adoptée ; si tel est le cas, ce sera au corps électoral de se prononcer par les urnes.

Il n’y a actuellement aucune date précise pour l’entrée en vigueur de la loi – et il ne peut y en avoir à ce stade, compte tenu de la procédure en cours. L’expérience montre que de telles modifications législatives controversées prennent plusieurs années, de la phase de consultation à leur entrée en vigueur définitive, en particulier si des divergences d’opinion ou un référendum sont à prévoir au Parlement. D’ici là, la Lex Koller actuelle continuera de s’appliquer sans changement.

Qu’est-ce que cela signifie pour vous en tant que propriétaire immobilier ?

Pour l’instant, rien ne change d’un point de vue juridique. Toute personne qui possède actuellement un bien immobilier résidentiel, qui souhaite le vendre ou en acheter un, peut continuer à se conformer aux dispositions de la Lex Koller en vigueur.

L’Association suisse des propriétaires immobiliers suit de près le processus législatif en cours et publiera des mises à jour sur propertyowner.ch dès que le Conseil fédéral aura adopté son message au Parlement ou que d’autres étapes décisives de la procédure auront lieu.

Sources
– cash.ch (Ringier Media Switzerland, agence AWP) : « Le durcissement de la Lex Koller divise le monde politique et les milieux d’affaires », 15 juillet 2026
https://www.cash.ch/news/top-news/verscharfte-lex-koller-polarisiert-politik-und-wirtschaft-953201

– GMX.CH News (agence de presse sda) : « Les projets du Conseil fédéral concernant la Lex Koller divisent », mis à jour le 15 juillet 2026
https://www.gmx.ch/magazine/schweiz/bundesratsplaene-lex-koller-sorgen-frontenbildung-42505960

Définition :

La valeur réelle d’un bien immobilier repose sur un principe simple : un acheteur d’aujourd’hui ne paiera pour ce bien qu’un montant équivalent à celui qu’il aurait dû débourser pour l’achat du terrain et la construction du bâtiment. Par conséquent, deux éléments sont déterminants : la valeur du terrain et la valeur marchande actuelle du bâtiment.

Quand utilise-t-on la méthode de la valeur réelle ?

La méthode de la valeur réelle (communément appelée méthode de la valeur d’actif ou de la valeur nette d’actif) est utilisée pour les biens immobiliers pour lesquels il existe peu de biens comparables et dont la valeur n’est pas déterminée par les revenus locatifs. Elle s’applique donc aux biens occupés par leur propriétaire qui sont, toutefois, d’une nature si unique qu’il n’existe pratiquement aucun bien comparable. La méthode de la valeur réelle convient également aux biens dits « de collection » présentant de nombreuses caractéristiques distinctives.
On peut citer comme exemples un rustico au Tessin, une ferme isolée et réaménagée dans les Alpes ou un appartement dans un château classé.

Comment la valeur réelle est-elle calculée ?

Pour calculer la valeur réelle, les experts utilisent la formule suivante :

Coûts de construction + valeur du terrain – dépréciation due à l’âge = valeur réelle

Les différents éléments de la formule sont calculés comme suit :

  1. Coûts de construction neuve
    On calcule tout d’abord le coût de construction d’un bâtiment identique à partir de zéro. Les coûts de construction du bâtiment sont déterminés en appliquant un prix de référence par mètre cube de volume. Dans la plupart des cas, ce prix de référence est tiré du Plan des coûts de construction (BKP), élaboré par le Centre suisse de rationalisation de la construction (CRB). Outre le prix au mètre cube du bâtiment proprement dit, il faut également tenir compte des frais annexes de construction (notamment les frais de planification et de conception, les frais d’aménagement du terrain, les frais de financement, ainsi que les frais administratifs et de traitement) et des coûts des travaux de chantier.
  2. Valeur du terrain
    Lorsqu’on utilise la méthode de la valeur réelle, la valeur du terrain à bâtir est généralement déterminée à l’aide de données statistiques au mètre carré provenant de services de comparaison des prix tels que Wüest Partner, IAZI ou Pricehubble. Il convient toutefois de noter que ces valeurs sont relatives, car elles ne tiennent pas compte de l’aptitude spécifique à l’usage du terrain.De plus, la valeur du terrain doit tenir compte des coûts de démolition du bâtiment existant.Pour évaluer un terrain à bâtir, les experts recommandent la méthode de la valeur résiduelle, qui est également utilisée par l’Association suisse des propriétaires fonciers.
  3. Dépréciation liée àl’âge : la dépréciation liée à l’âge est calculée en déterminant tout d’abord le cycle de rénovation de chaque partie du bâtiment, c’est-à-dire la durée moyenne jusqu’à son renouvellement complet. L’âge technique du bâtiment – soit la moyenne des différences entre la durée de vie et la durée de vie utile restante des différentes parties du bâtiment – permet de déterminer dans quelle mesure le bâtiment est déjà « usé ». Le moment de la prochaine rénovation cyclique indique quand un renouvellement sera nécessaire. Sur la base de la proportion des coûts de rénovation respectifs par rapport à la valeur totale et de la durée du cycle de rénovation , on calculel’amortissement annuel dû à l’âge, qui reflète la perte de valeur annuelle du bâtiment.

Quelles sont les autres méthodes d’évaluation existantes ?

À condition qu’il y ait suffisamment de biens comparables – ce qui est généralement le cas pour les maisons individuelles et les appartements –, on utilise le plus souvent des modèles hédoniques (méthode de la valeur comparative).

Pour les biens immobiliers de placement, la valeur est déterminée à l’aide de l’approche par les revenus ou de la méthode des flux de trésorerie actualisés. Ces méthodes se concentrent sur les revenus locatifs annuels actuels et futurs ainsi que sur le rendement annuel attendu pour un acheteur potentiel.

Comme déjà mentionné, la méthode de la valeur résiduelle doit être utilisée pour les terrains à bâtir. Avec cette méthode, une étude de projet permet de déterminer le potentiel réalisable (nombre d’unités constructibles et superficie en mètres carrés), qui est ensuite évalué. Les coûts de construction prévus, incluant la marge bénéficiaire et la prime de risque de l’entrepreneur, sont ensuite déduits de cette valeur, ce qui donne la valeur finale du terrain.

Comparaison des principales méthodes d’évaluation

Valeur réelle Hédoniste Résiduelle DCF /
Valeur de rendement
Définition courte Coûts de construction à neuf + valeur du terrain – dépréciation liée à l’âge Valeur basée sur des données comparatives de biens similaires (modèle statistique) Valeur du terrain = valeur du projet – coûts de construction et frais annexes Valeur = revenus futurs actualisés (cash-flows)
Type de bien adapté Objets spéciaux, biens atypiques, peu de références Appartements, maisons individuelles, bonne base d’objets comparables Terrain à bâtir Immeubles de rendement
Avantages La substance du bâtiment est prise en compte Le potentiel du marché est intégré de manière optimale Calcul basé sur l’utilisation optimale de la parcelle Les flux financiers actuels et futurs sont pris en compte, approche durable
Inconvénients Le marché (offre et demande) est trop peu pris en compte Pertinence limitée lorsqu’il existe peu de références Très complexe; l’existence d’une étude de projet est indispensable Calcul très complexe; écart entre loyers théoriques et loyers effectifs

Conclusion

La méthode de la valeur réelle est un outil indispensable dans l’évaluation immobilière. Elle est toujours utilisée lorsque les valeurs comparatives font défaut ou lorsque les revenus locatifs ne constituent pas une base fiable. Elle permet notamment, dans le cas de biens immobiliers uniques ou hautement personnalisés, de réaliser une estimation objective et transparente. Malgré son champ d’application limité, elle reste essentielle pour les experts – non pas tant comme méthode standard, mais plutôt comme outil de précision utilisé dans des situations spécifiques.

La vente de terrains à bâtir s’avère particulièrement complexe : il ne s’agit pas ici de la maison individuelle classique, mais de parcelles non bâties ou de biens immobiliers comprenant des constructions existantes et des réserves d’utilisation inexploitées. Cela exige non seulement une bonne connaissance du marché, mais aussi de solides connaissances en matière de construction. C’est précisément sur ce point qu’un conseil professionnel fait toute la différence.

Vendre ou construire soi-même ?

Pour le propriétaire unique, cette décision est relativement simple. En revanche, dans le cas d’une communauté d’héritiers, tout le groupe doit parvenir à un consensus – un défi qu’il ne faut pas sous-estimer.

Dans tous les cas, une décision de fond s’impose dans un premier temps : puis-je m’imaginer vivre sur ce terrain ? Ai-je la détermination, le courage, l’énergie et les ressources nécessaires – non seulement financières, mais aussi en termes de temps – pour réaliser une nouvelle construction ? Si la réponse à cette question est clairement « non », on peut s’atteler directement au processus de vente.

Si la décision dépend de la situation financière, il est judicieux de faire réaliser une expertise immobilière par un professionnel. La méthode de la valeur résiduelle, recommandée par les experts, permet de faire d’une pierre deux coups : un projet de construction éventuel est esquissé, et la valeur du terrain en est déduite en tenant compte de la valeur de rendement et des coûts de construction. Le résultat fournit à la fois une estimation réaliste des coûts de construction d’un nouveau bâtiment et la valeur marchande actuelle en cas de vente – une base solide pour une décision éclairée.

L’Association suisse des propriétaires fonciers propose gratuitement une telle évaluation immobilière.

Procédure de vente d’un bien immobilier, étape par étape

La décision est prise : le bien immobilier doit être vendu. Comment procéder au mieux ?

Définir ses priorités
Il faut tout d’abord se poser la question de ses propres priorités : qu’est-ce qui compte vraiment pour moi en tant que vendeur ? Voici quelques réponses possibles :

  • Je souhaite obtenir le prix le plus élevé possible – l’identité de l’acquéreur n’a pas d’importance à mes yeux.
  • Il me tient à cœur que le terrain reste entre des mains de confiance et soit cédé, dans la mesure du possible, à des proches ou à des connaissances.
  • Je souhaite que le terrain continue d’être utilisé à peu près comme jusqu’à présent – que ce soit pour des raisons affectives, par exemple parce qu’il est lié à l’histoire de ma famille. Un projet immobilier de grande envergure est hors de question pour moi.

Si le prix le plus élevé n’est pas la priorité, il peut être judicieux de commencer par communiquer discrètement sur la vente à venir dans votre entourage privé. La prudence est toutefois de mise : l’expérience montre que ce genre d’informations se répand rapidement, et soudain, ce ne sont plus seulement des connaissances qui se manifestent, mais aussi des agences immobilières en masse. Dans ce cas également, il peut être judicieux de faire appel à un intermédiaire qui saura défendre vos préférences de manière ciblée.

En revanche, si l’on vise le meilleur prix possible – ce qui est le cas dans la plupart des situations –, on ne peut se passer d’un accompagnement professionnel.

Vérifier la possibilité de vente
Avant que le processus de vente proprement dit ne commence, il convient de vérifier si le terrain est réellement vendable. Plusieurs facteurs jouent ici un rôle :

  • La taille de la parcelle – il est pratiquement impossible de construire une maison sur 100 m².
  • Le type de zone – zone à bâtir, zone centrale, zone agricole, etc.
  • Les éventuelles mentions au registre foncier, telles que des restrictions de cession ou de construction.
  • La carte des risques actuelle.

Bon nombre de ces informations sont disponibles dans le cadastre ÖREB. ÖREB signifie « restrictions de propriété de droit public » et est accessible au public via Cadastre.ch, par exemple. L’extrait contient notamment des informations sur la zone à bâtir, la superficie de la parcelle, les zones à risques, les éventuels plans d’aménagement et les alignements de construction.

En complément, il est recommandé de consulter l’extrait du registre foncier, disponible auprès de l’office du registre foncier compétent. Si le registre foncier mentionne, par exemple, une restriction de cession, celle-ci doit être radiée avant la vente – sinon, le bien immobilier est considéré, juridiquement, comme non cédable.

Comme bon nombre de ces documents sont difficiles à comprendre pour les non-initiés, il est recommandé de faire appel à un professionnel dès cette phase précoce.

Se procurer les documents
Les acheteurs potentiels ont impérativement besoin des documents suivants pour prendre leur décision :

  • Extrait du registre foncier
  • Extrait du registre ÖREB
  • Règlement communal d’urbanisme
  • Libellés des servitudes et des charges foncières (restrictions de cession, restrictions de construction telles que les droits de construction adjacents, etc.)
  • Règlements d’urbanisme éventuels
  • Carte des risques
  • Selon le bien immobilier, d’autres documents spécifiques au bien

Déterminer le prix de vente
Une expertise immobilière professionnelle permet de fixer un prix de vente conforme au marché et plausible. Le fonctionnement d’une telle expertise est expliqué plus loin dans cet article.

Quel est le bon moment pour vendre ?

Contrairement à certaines idées reçues, il n’existe pas de saison idéale pour vendre un bien immobilier. Sur le marché immobilier suisse, très concurrentiel, on trouve des acheteurs potentiels prêts à acheter tout au long de l’année, quelle que soit la localisation.
Il est toutefois judicieux de suivre l’évolution des taux d’intérêt : des taux bas améliorent les conditions de financement pour les acheteurs et ont un effet positif sur le prix pouvant être obtenu. Si une hausse des taux directeurs est attendue dans un avenir proche, il peut être intéressant de ne pas retarder inutilement la vente.

Stratégie de vente : sur le marché ou hors marché ?

Les priorités définies précédemment déterminent en grande partie la stratégie de vente. Une stratégie hors marché – c’est-à-dire le fait de renoncer à une annonce publique au profit d’une commercialisation discrète au sein du réseau existant – peut s’avérer judicieuse dans certaines situations. Cependant, ceux qui visent le prix le plus élevé ont tout intérêt à éviter cette méthode : elle ne permet tout simplement pas d’atteindre tous les acheteurs potentiels.

Conseil pratique : de nombreux agents immobiliers affirment connaître un acheteur approprié au sein de leur réseau. La probabilité que celui-ci corresponde réellement au bien en question est toutefois faible. Il convient de toujours considérer ces affirmations avec un regard critique.

Une annonce au sein du réseau interne peut, tout au plus, s’avérer utile à titre de mesure complémentaire pendant une période limitée. Pour optimiser le prix, l’annonce publique offrant une visibilité maximale reste toutefois l’outil le plus efficace : plus le nombre d’acheteurs potentiels touchés est élevé, plus la diversité des offres est grande – et plus le prix de vente réalisable est élevé.

Une commercialisation réussie passe par des documents de vente attrayants et professionnels. Dans le cas des terrains, il s’agit de mettre en avant le potentiel de la parcelle auprès des personnes intéressées – idéalement à l’aide d’une étude de faisabilité élaborée par des architectes ainsi que de visualisations attrayantes d’un éventuel projet de construction. Une simple photo du terrain non bâti s’avère en revanche peu convaincante.

En matière de communication sur le prix, deux approches s’offrent également : soit le prix est communiqué de manière transparente dès l’annonce, soit la mention « Prix sur demande » est utilisée. Cette dernière est souvent interprétée par les professionnels comme le signe d’un prix surévalué. En misant sur une expertise professionnelle, on dispose d’un prix plausible et compréhensible – et n’a donc rien à cacher. La transparence inspire confiance aux acheteurs et renforce le sérieux de l’offre.

Lancer le processus de vente

Une fois la stratégie, les priorités et la tarification définies, le processus de vente proprement dit peut commencer. Après la publication de l’annonce, on espère que de nombreux acheteurs potentiels se manifesteront.

Il faut toutefois garder à l’esprit que, pour les terrains, les demandes de précisions sont bien plus complexes que pour les appartements ou les maisons. Au lieu de questions sur le revêtement de sol de la chambre d’enfant, ce sont soudainement des sujets tels que la possibilité de supprimer un droit de source ou des dispositions détaillées du règlement sur les constructions qui sont à l’ordre du jour. Les négociations de prix sont également plus exigeantes, car on a souvent affaire à des acheteurs professionnels qui agissent avec une grande habileté tactique : les offres sont faites ou retirées de manière ciblée afin d’exercer une pression.

Quiconque vend un terrain par ses propres moyens doit être conscient de cette complexité. Et ce ne sont pas là tous les aspects : s’y ajoutent le choix du bon notaire, la vérification juridique du contrat de vente, le bon déroulement de la réservation ainsi que la prise en compte des questions fiscales.

Comment déterminer le prix de vente idéal ?

Comme déjà mentionné à plusieurs reprises dans cet article, une estimation immobilière sérieuse et professionnelle est incontournable. L’article lié sur l’estimation immobilière explique concrètement comment cela fonctionne .

Les écueils courants lors de la vente d’un bien immobilier

Les erreurs commises lors de la vente d’un terrain peuvent coûter cher. Les plus courantes sont les suivantes :

Des documents de vente non professionnels : les acheteurs ne peuvent pas se faire une idée suffisante du potentiel de la parcelle – et les banques ne disposent pas d’une base solide pour l’examen du financement.

Manque de connaissance du marché et de compétences en matière de négociation : les terrains situés dans des emplacements prisés sont très convoités. Les promoteurs immobiliers professionnels et les investisseurs institutionnels sont à la recherche de bonnes affaires – et les vendeurs particuliers mal informés constituent une proie facile. Les offres d’achat doivent donc toujours être examinées par un expert indépendant.

Prix demandés excessifs : un terrain qui reste trop longtemps sur le marché à un prix irréaliste devient un produit invendable. Les baisses de prix ultérieures n’y changent alors plus grand-chose : le bien est « brûlé ».

Surestimation de ses propres capacités : même les particuliers bien informés et motivés sous-estiment souvent l’ampleur d’une telle transaction. Le flot d’e-mails contenant des questions complexes sur la constructibilité, les charges foncières, la carte des risques ou les détails de financement peut rapidement submerger même les vendeurs les plus expérimentés.

Absence de garantie des engagements : le marché des terrains à bâtir attire également des acheteurs potentiels peu sérieux. Ceux-ci font des offres prétendument fermes, puis se rétractent juste avant la signature du contrat. Les vendeurs se retrouvent alors à devoir prendre en charge les frais de notaire. Il convient donc de toujours travailler avec des acomptes, des contrats de réservation, des confirmations de financement et des promesses de paiement irrévocables.

Quels sont les profils d’acheteurs potentiels ?

Cela dépend fortement de la possibilité de construire sur la parcelle. Les petits terrains situés dans des quartiers de maisons individuelles intéressent généralement les particuliers. En revanche, lorsque les terrains se prêtent à la construction d’un immeuble collectif, les promoteurs immobiliers professionnels et les investisseurs institutionnels – tels que les caisses de retraite – entrent rapidement en scène.

Compte tenu de la tendance politique en faveur d’une urbanisation plus dense, il est aujourd’hui possible de construire des immeubles collectifs même sur de petites parcelles. Même une maison individuelle classique disposant d’une surface au sol intéressante peut ainsi devenir une parcelle à bâtir attractive – et séduire un large éventail d’acheteurs.

Quels sont les coûts liés à la vente d’un terrain ?

Le tableau suivant présente les principaux postes de dépenses :

Type de frais Montant
Frais de notaire Jusqu’à 0,8 % de la valeur de la transaction
Frais du registre foncier De 0,1 % à 1 % du prix de transaction
Droits de mutation (variables selon le canton) De 1,0 % à 3,3 % du prix de transaction
Taxe sur la plus-value (en cas de changement d’affectation) De 20 % à 40 % de la plus-value foncière
Impôt sur les gains immobiliers Variable selon le gain, la durée de détention et les déductions
Frais de courtage Généralement env. 5 % du prix de vente obtenu
Conclusion

La vente d’un terrain est nettement plus complexe que celle d’un appartement ou d’une maison individuelle. Outre les questions juridiques, fiscales et techniques liées à la construction, l’évaluation correcte de la valeur du bien, une stratégie de vente bien pensée et des documents de vente professionnels jouent un rôle décisif.

Quiconque vend son terrain en dessous de sa valeur ou néglige des vérifications importantes s’expose à des pertes financières considérables. À l’inverse, une préparation minutieuse est payante : elle contribue à obtenir le meilleur prix possible et à mener à bien l’ensemble du processus de manière efficace et conforme à la loi.

En particulier pour les terrains à bâtir ou les parcelles présentant un potentiel de développement, il est judicieux de faire appel dès le début à des spécialistes expérimentés. Un accompagnement professionnel apporte de la sécurité, réduit les risques et aide à exploiter pleinement le potentiel d’un terrain.

L

Une réforme complexe avec une période de transition

La réforme abolira complètement la valeur locative imputée – un revenu fictif qui est imposé sur les biens résidentiels occupés par leur propriétaire. En contrepartie, d’importantes déductions fiscales seront supprimées, notamment pour l’entretien, les rénovations et, dans certains cas, les intérêts hypothécaires.
Laprincipale raison invoquée par le Conseil fédéral pour justifier l’échéance de 2029 est la nécessité d’une coordination entre la Confédération et les cantons. Ces derniers doivent en effet adapter simultanément leurs systèmes fiscaux et administratifs, notamment en lien avec les nouvelles réglementations relatives aux résidences secondaires. Les cantons eux-mêmes avaient également demandé une période de transition suffisamment longue pour pouvoir mettre en œuvre la réforme de manière administrativement propre.

Le secteur de la construction et les investisseurs se félicitent de la décision

Le report a été accueilli favorablement par le secteur de la construction et de l’immobilier en particulier, ainsi que par les propriétaires ayant planifié des investissements.
La prolongation de la phase de transition offre une sécurité de planification : les anciennes déductions fiscales pour l’entretien et les rénovations resteront en place jusqu’en 2029. Il est donc plus facile de planifier des rénovations, des modernisations énergétiques et des projets de construction plus importants. Les représentants de l’industrie s’attendent à ce que les incitations à l’investissement soient plus stables et à ce qu’il y ait moins d’incertitude pour les projets en cours ou prévus.
Le calendrier est également favorable aux propriétaires qui ont besoin de rénover : les investissements plus importants peuvent continuer à être déduits dans le cadre du système fiscal actuel et être mieux échelonnés financièrement.

Critiques des propriétaires plus âgés

De nombreux propriétaires plus âgés sont beaucoup plus critiques. Pour eux, cette décision signifie avant tout un nouveau report de l’allègement fiscal espéré.
Les retraités en particulier, qui ont largement ou totalement amorti leur hypothèque, estiment que la valeur locative est un fardeau depuis des années. Ils doivent payer des impôts sur un revenu fictif, même s’il n’y a pas de flux financier réel. De nombreuses personnes concernées avaient espéré une abolition plus rapide et considèrent le nouvel horizon de 2029 comme un nouveau retard par rapport à une réforme annoncée depuis longtemps.

Les cantons entre mise en œuvre et défi administratif

Le bilan au niveau cantonal est également mitigé. D’une part, la date plus tardive de l’abolition offre un temps de préparation nécessaire et urgent, mais d’autre part, l’effort de conversion reste considérable. Les administrations fiscales doivent non seulement mettre en œuvre la suppression de la valeur locative, mais aussi introduire en même temps de nouvelles réglementations concernant les déductions, les résidences secondaires et les dispositions transitoires.
La coordination dans toute la Suisse est particulièrement difficile pour éviter les différences d’imposition entre les cantons.

Conclusion : du temps gagné pour les uns, du temps d’attente pour les autres

La décision du Conseil fédéral reporte la mise en œuvre de la réforme sans en modifier l’orientation de fond.

Les principaux bénéficiaires sont :

  • Les propriétaires de biens immobiliers qui prévoient des rénovations ou des remises à neuf.
  • Le secteur de la construction et de l’immobilier bénéficiera d’une plus grande sécurité en matière de planification.
  • Les cantons, qui bénéficient d’un délai supplémentaire pour la mise en œuvre

Toutefois, ils sont désavantagés :

  • les propriétaires âgés qui espéraient un allègement rapide de la charge fiscale
  • Les propriétaires dont la charge fiscale actuelle est élevée en raison de la valeur locative.

La suppression de la valeur locative reste donc une décision politique, mais sa fin définitive n’interviendra qu’en 2029.

L

Un choc géopolitique frappe l’économie mondiale

Les effets de la guerre contre l’Iran sont considérables : le blocage de routes commerciales essentielles, comme le détroit d’Ormuz, fait grimper les prix du pétrole et du gaz et accroît les risques d’inflation dans le monde entier. Dans le même temps, la dynamique économique en Europe et dans d’autres pays industrialisés souffre considérablement de l’augmentation des coûts.

Cette combinaison d’inflation et de croissance plus faible – souvent appelée « stagflation » – a des conséquences directes sur les taux d’intérêt, les investissements et, par conséquent, sur les marchés immobiliers.

L’immobilier suisse comme valeur refuge

Dans ce contexte, l’immobilier suisse devient de plus en plus attractif. Selon une analyse récemment publiée par UBS, les investisseurs internationaux y voient une couverture stable contre les risques géopolitiques.

L’un des facteurs clés est la force du franc suisse, qui s’apprécie également en temps de crise et protège les investissements. Les propriétés de luxe et de vacances dans des destinations de premier plan telles que Saint-Moritz et Gstaad, où les acheteurs internationaux continuent de jouer un rôle clé, restent particulièrement populaires.

Hypothèques : stabilité malgré la pression mondiale

Malgré la pression inflationniste mondiale due à la guerre en Iran, les taux d’intérêt des hypothèques du marché monétaire en Suisse devraient rester stables. En revanche, les hypothèques à taux fixe à long terme affichent une légère tendance à la hausse, car l’augmentation des prix de l’énergie et de l’inflation se répercute également sur les marchés des capitaux de ce pays.

Pour les propriétaires, cela signifie peu de changements à court terme, mais une augmentation des coûts de financement à long terme.

Les investissements immobiliers profitent

Les investissements immobiliers cotés en bourse s’avèrent également robustes. Alors que de nombreux marchés boursiers souffrent des conséquences de la guerre en Iran, les valeurs immobilières affichent une évolution relativement stable.

Toutefois, cette stabilité a un prix : les valorisations sont élevées et les experts avertissent qu’une hausse des taux d’intérêt ou une escalade du conflit pourraient entraîner des corrections.

Conclusion : Les gagnants de la crise – avec des risques

La guerre en Iran entraîne un déplacement des flux de capitaux dans le monde entier, des régions peu sûres vers des marchés stables tels que la Suisse. L’immobilier en profite tout particulièrement.

Toutefois, la situation reste fragile : si le conflit s’aggrave encore, la hausse des taux d’intérêt et le ralentissement économique pourraient également mettre sous pression le marché immobilier suisse, jusqu’ici robuste.

D

L’Association Suisse des Propriétaires Fonciers (Grundeigentümerverband Schweiz) a été distinguée dans l’édition de mars du magazine économique suisse BILANZ comme faisant partie des « Top Experts Immobiliers en Suisse 2026 » dans les quatre catégories suivantes :

  • Estimation immobilière
  • Achat et vente (courtage immobilier)
  • Financement immobilier
  • Expertise immobilière dans le segment du luxe

Nous considérons ces distinctions comme une confirmation que notre ligne directrice « Investir intelligemment dans l’immobilier » est la bonne voie. Seule une approche de conseil globale permet de répondre aux exigences d’un environnement de marché toujours plus complexe.

Avec plus de 60 collaboratrices et collaborateurs, l’Association Suisse des Propriétaires Fonciers continuera à mettre tout en œuvre pour accompagner ses plus de 70’000 membres avec compétence et engagement.

Découvrez l’article officiel dans BILANZ ici.

L

Vieillir en Suisse

L’évolution démographique bat son plein dans de nombreuses régions du monde et en Europe en particulier. La Suisse ne fait pas exception. Alors que le taux de natalité a atteint un niveau record de 1,29 enfant par femme en 2024, l’espérance de vie ne cesse d’augmenter et, selon l’Office fédéral de la statistique, elle sera d’un peu moins de 86 ans pour les femmes (en 2024). En conséquence, le nombre de personnes actives diminue constamment, tandis que le nombre de retraités et de personnes âgées augmente. Le nombre de familles diminue également en conséquence, en particulier celles qui ont plus d’un enfant.

Effets sur le secteur immobilier

Selon Swissinfo.ch, les cantons du Tessin, de Berne, de Neuchâtel, du Jura, d’Appenzell Rhodes-Extérieures, de Nidwald, d’Obwald, des Grisons, de Glaris et de Schaffhouse montrent déjà des signes de stagnation de la demande dans le domaine de la vente, ce qui se traduit par exemple par un allongement de la durée des annonces. Les grands appartements familiaux et les maisons individuelles sont particulièrement touchés, car les personnes âgées ne demandent plus ces tailles, ou seulement dans une moindre mesure.
Le nombre de transactions est également en baisse, car les personnes de plus de 65 ans modifient moins leur situation de vie actuelle.

Conclusion : Bientôt plus de logements abordables pour les familles ?

Parmi les cantons cités, nombreux sont ceux qui comptent une forte proportion de zones rurales et, dans certains cas, de zones structurellement faibles. Ces cantons sont les premiers à ressentir les effets de l’évolution démographique. Cependant, tôt ou tard, les effets se feront sentir dans l’ensemble de la Suisse. En termes de demande, l’évolution devrait se traduire par les éléments suivants : Les appartements de 4,5 pièces et moins seront probablement plus demandés, tandis que les grands appartements et les maisons individuelles seront plus nombreux, ce qui se traduira par une baisse des prix.

[/vc_row]
L

Opportunités de l’IA – plus d’efficacité et de rapidité

L’IA permet d’automatiser et donc d’accélérer de nombreux processus. Par exemple, les sociétés de gestion immobilière utilisent des chatbots pour répondre aux questions des locataires, les agents automatisent la création de brochures et d’annonces, et les dessinateurs et architectes utilisent l’IA pour optimiser leurs plans d’étage. L’augmentation de la vitesse est proportionnellement élevée pour les processus standardisés, ce qui signifie qu’une quantité nettement plus importante de données peut être traitée dans le temps disponible.

Risque : Qualité

L’automatisation tant vantée des processus s’accompagne d’une baisse de leur qualité. Car ce que beaucoup ignorent, c’est que l’IA ne peut pas produire de nouveaux contenus, mais qu’elle copie des données et les transmet dans des versions différentes. Il en résulte, par exemple, des textes publicitaires très généralistes qui ne décrivent pas suffisamment les atouts d’un bien immobilier. Dans le cas des chatbots utilisés par les pouvoirs publics, il est également important d’examiner dans quelle mesure ils constituent un avantage ou une nuisance du point de vue du client.

Conclusion : Une utilisation bien pensée est cruciale

Cependant, le secteur de l’immobilier reste avant tout une affaire de personnes. La confiance et la proximité influencent encore très largement les décisions d’achat et le choix du prestataire de services. L’IA ne maîtrise pas ces compétences cruciales.
L’utilisation réfléchie de l’IA est cruciale pour les entreprises. Si les étapes de travail hautement automatisées qui sont effectivement les mêmes à chaque fois qu’elles sont répétées, comme la saisie de données dans un masque, se traduisent par un gain d’efficacité précieux, il est important de vérifier si la qualité du service n’est pas trop compromise, en particulier dans les processus créatifs. Le message à retenir est le suivant : L’IA n’est pas une machine omnisciente, mais un outil utile qui aide dans certains domaines et moins dans d’autres.

L

Nouvelle augmentation générale des prix

L’espace de vie en Suisse reste populaire et recherché. La demande continue d’augmenter, notamment grâce à la croissance démographique et aux conditions attractives sur le marché hypothécaire (pas de hausse significative du taux d’intérêt de base attendue). Combinée à une activité de construction encore trop faible, cette situation entraînera une nouvelle hausse des prix des transactions.

Constructions neuves et rénovations

L’augmentation des prix touche particulièrement les biens rénovés en bon état. La suppression de la valeur locative (mise en œuvre à partir de 2028, effet déjà perceptible sur le marché) supprimera la charge fiscale supplémentaire. Si les rénovations ne sont pas particulièrement nécessaires, ces biens deviendront généralement plus abordables et les prix continueront d’augmenter en conséquence.

Autre bâtiment ancien ?

Toutefois, si vous restez attentif aux biens anciens sur le marché, vous avez encore de bonnes chances de pouvoir les acquérir à des prix raisonnables. Comme il ne sera plus possible à l’avenir de déduire les travaux de rénovation des impôts, de nombreux acheteurs réfléchiront attentivement à la question de savoir s’ils veulent vraiment investir. Dans le cas de biens immobiliers anciens, les économies potentielles compensent souvent largement la perte de revenus théoriques. En outre, les intérêts hypothécaires ne sont déductibles que dans une certaine mesure.
Cela ouvre la porte aux acheteurs qui sont prêts à faire des compromis sur les normes et l’état pendant un certain temps, ou aux bricoleurs qui peuvent faire des rénovations moins coûteuses que d’autres. Ils pourraient profiter de la stagnation, voire de la baisse des prix.

Conclusion

Le marché immobilier suisse reste compétitif et le carrousel des prix continue de tourner à la hausse. Les bâtiments anciens peuvent constituer une alternative intéressante pour un groupe limité d’acheteurs potentiels

L

Analyse du marché de l’immobilier en ligne

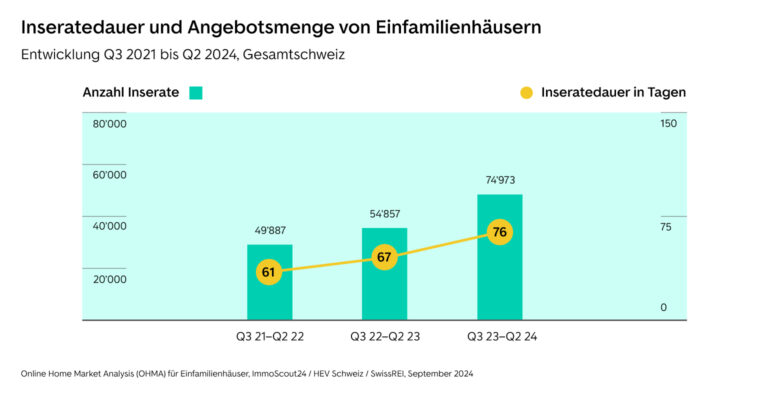
L’analyse en ligne du marché du logement est une évaluation de l’offre immobilière réalisée par Immoscout24 en collaboration avec l’Association des propriétaires fonciers et l’Institut suisse de l’immobilier. La période observée chaque année se situe entre le troisième trimestre de l’année précédente et le deuxième trimestre de l’année suivante.

Nouvelle augmentation du nombre d’inscriptions, mais à un rythme plus lent

Au cours de la période 2023/24 sous revue, le nombre de maisons individuelles annoncées a massivement augmenté par rapport à la même période de l’année précédente, avec une hausse marquée de 36%. Au cours de la période précédente, le nombre de maisons individuelles annoncées était à nouveau plus élevé, mais dans une moindre mesure (+ 4 %). Une tendance à la hausse est également observée au niveau de la durée des annonces dans toute la Suisse, les maisons individuelles étant actuellement en ligne pour une durée moyenne de 79 jours.

Les acheteurs potentiels sont plus sélectifs – des documents de vente de haute qualité sont essentiels

Pour les acteurs du marché, cela signifie que les acheteurs ont tendance à prendre un peu plus de temps et sont devenus plus sélectifs car ils ont plus de choix. Pour les vendeurs, l’importance d’une stratégie de marketing bien pensée, avec une documentation de vente très professionnelle et une présentation contemporaine du bien, est de plus en plus grande. Grâce à une demande toujours très forte, le niveau des prix reste stable, bien qu’il y ait des signes de consolidation sur le marché des maisons individuelles.

L

Optimisme malgré les mauvaises prévisions économiques

Le Swiss Real Estate Sentiment Index mesure depuis 2012 l’état d’esprit des investisseurs immobiliers. Les attentes des acteurs du marché en matière de prix sont la principale raison de la plus forte augmentation depuis le début de l’indice. Presque tous les participants s’attendent à une hausse des prix de l’immobilier – en particulier dans le segment résidentiel et, pour la première fois depuis longtemps, pour les surfaces de bureaux. La tendance des prix pour les espaces commerciaux et de vente au détail devrait encore être légèrement négative. Dans le même temps, le secteur est plutôt pessimiste quant à la situation économique générale.

Flambée des prix dans tous les lieux d’implantation

Les prévisions de prix pour l’immobilier résidentiel ont atteint un nouveau sommet de 131 points. Environ 94 % des personnes interrogées s’attendent à une augmentation légère ou forte des prix. Remarquable : Pour la première fois, les prévisions de prix sont également positives pour les régions périphériques. Les attentes sont particulièrement optimistes pour les régions de Zurich, de la Suisse centrale et de l’arc lémanique.

L’industrie voit aussi des risques

Les experts considèrent la réglementation stricte comme le plus grand défi – elle a obtenu le score le plus élevé jamais mesuré dans l’enquête de cette année avec 2,5 points sur 3. En deuxième position, l’environnement économique en Europe est également considéré comme un risque (2,0 points). D’autres risques, tels que les défauts de paiement ou l’évolution des taux d’intérêt, jouent un rôle moins important.

Conclusion : Malgré les incertitudes macroéconomiques, le secteur immobilier suisse est très optimiste pour les 12 mois à venir. Il est particulièrement convaincu que les prix continueront d’augmenter, même dans des endroits qui étaient jusqu’à présent moins sous les feux de la rampe.

Source : Real Estate Move : Real Estate Move, « L’indice de confiance de l’immobilier suisse est à son plus haut niveau », 14 octobre 2025

L

Quelle était la valeur locative imputée ?

La valeur locative a été introduite en 1934, au cours d’une période économique difficile où l’État avait un besoin urgent de recettes supplémentaires. Cette taxe, unique au monde, obligeait les propriétaires à payer un impôt sur la valeur locative théorique de leur bien immobilier occupé par le propriétaire – au motif qu’ils n’avaient pas à supporter de frais de logement par rapport aux locataires.
En contrepartie, les intérêts de la dette ainsi que les coûts d’entretien et de rénovation pouvaient être déduits des impôts. Ce système a fait l’objet de débats intenses et de tentatives de réforme répétées pendant des décennies – jusqu’à aujourd’hui.

Les gagnants et les perdants de l’abolition

  • Lesprincipaux gagnants sont les propriétaires âgés qui ont déjà largement remboursé leurs emprunts et dont les biens sont en bon état. Ils profiteront de la suppression de la valeur locative sans avoir à accepter de désavantages significatifs en termes de déductions.
  • Les perdants, en revanche, sont ceux qui viennent d’acquérir un bien immobilier à rénover – souvent de jeunes familles avec des dettes hypothécaires élevées. Pour eux, la perte des déductions l’emporte largement sur l’avantage financier de la suppression de la valeur locative.

Effets sur le marché immobilier

Une étude récente des banques Raiffeisen montre que les personnes âgées conservent leurs biens immobiliers pendant une période particulièrement longue et contribuent ainsi de manière significative à la pénurie de maisons individuelles sur le marché. La suppression de la valeur locative renforce cet effet, car la conservation d’un bien immobilier devient encore plus intéressante d’un point de vue fiscal. Par conséquent, l’offre restera rare et les prix continueront à augmenter, dans un marché déjà considéré comme surchauffé.
Autre effet secondaire : les rénovations énergétiques deviendront moins intéressantes d’un point de vue fiscal. Les propriétaires seront donc moins enclins à investir dans des rénovations coûteuses. Cela pourrait non seulement aller à l’encontre des objectifs climatiques, mais aussi peser sur le secteur de la construction et ses nombreux emplois.

Conclusion

La suppression de la valeur locative est une étape historique, mais il ne peut être question d’une victoire claire pour les propriétaires. Les gagnants et les perdants dépendent fortement de la situation de chacun. Une chose est sûre : le débat sur l’accession à la propriété, les impôts et les prix de l’immobilier continuera de nous accompagner à l’avenir.

M

Hypothèques SARON : les marges absorbent la réduction de la BNS

Les hypothèques SARON, dites hypothèques du marché monétaire, sont basées sur le taux directeur des banques centrales. Le taux d’intérêt effectif est calculé à partir du taux de base + la marge des banques. Malgré le taux de base de 0 %, les meilleures offres pour les hypothèques SARON se situent actuellement autour de 0,75 % (source : Hypotheke.ch), ce qui correspond à une marge tout aussi élevée. Il y a douze mois, cette marge était encore de 0,45%. Cela montre bien que les banques ont élargi leurs marges et que l’assouplissement monétaire de la BNS n’est pas ressenti par les clients.

Hypothèques à taux fixe : évolution légèrement plus faible

L’évolution des hypothèques à taux fixe est un peu moins claire. Là aussi, les marges ont augmenté. Fin juin, l’offre la plus avantageuse pour une hypothèque à taux fixe sur dix ans se situait encore à 1,3 pour cent. Elle est aujourd’hui de 1,38 pour cent, soit une augmentation de 0,08 point de pourcentage. (Source cash.ch)

En fait, on aurait pu s’attendre à l’inverse : Le rendement des obligations de la Confédération à dix ans, déterminant pour les hypothèques à taux fixe, est passé de 0,41 à 0,24 pour cent au cours de la même période. Les taux swap, deuxième valeur de référence importante, ont également baissé et se situent à environ 0,1 pour cent en dessous du niveau du 21 juin 2025, date à laquelle la BNS a abaissé pour la dernière fois le taux directeur à 0,0 pour cent.

Les banques protègent leurs marges – la diminution de la concurrence aggrave la situation

Les conditions hypothécaires ne reflètent pas seulement l’évolution du marché, mais aussi la stratégie des banques en matière de bénéfices. En raison du taux d’intérêt zéro de la BNS, les revenus d’intérêts à court terme s’effondrent, raison pour laquelle les établissements tentent de sécuriser leurs marges bénéficiaires en augmentant les primes sur les hypothèques. Le succès de cette stratégie s’explique également par la situation du marché. Avec la disparition du Credit Suisse, il n’y a plus de fournisseur majeur, et de nombreux fonds de pension et compagnies d’assurance se sont largement retirés du secteur hypothécaire en raison du manque de canaux de distribution. La réduction de la concurrence permet aux banques de répercuter facilement des marges plus élevées. Cet effet est exacerbé par la pression réglementaire exercée par Bâle III, qui impose notamment des exigences plus élevées en matière de fonds propres, ce qui contribue également à la hausse des prix.

Perspectives : Pas d’assouplissement en vue

Pour les emprunteurs, cela signifie que l’espoir d’une baisse sensible des taux hypothécaires ne s’est pas encore concrétisé – ni pour les SARON, ni pour les hypothèques à taux fixe. Les marges devraient rester élevées à court terme tant que la concurrence sur le marché sera limitée. À plus long terme, le développement des hypothèques à taux fixe dépend fortement des marchés internationaux des capitaux et des attentes en matière d’inflation, qui restent actuellement volatiles.

L

Appels à une plus forte baisse des taux

Le président américain Donald Trump avait précédemment demandé une réduction plus importante. L’économiste Stephan Miran, allié de Trump, a également plaidé pour une mesure plus audacieuse au sein du comité de politique monétaire, mais n’a pas réussi à s’imposer. La majorité des douze membres votants a soutenu la réduction modérée de 0,25 point de pourcentage.

Le marché du travail, facteur clé

La décision a été motivée moins par des pressions politiques que par l’évolution du marché de l’emploi, en perte de vitesse depuis un certain temps. Avec la baisse des taux, la FED cherche à trouver un équilibre : d’une part, soutenir l’économie et en particulier l’emploi ; d’autre part, maîtriser l’inflation qui reste élevée.

Implications pour la Suisse

Cette décision ne devrait pas avoir d’effets directs sur les taux d’intérêt et le marché immobilier suisses. Néanmoins, le changement de politique de la banque centrale la plus influente au monde envoie un signal fort. La décision de la FED renforce l’impression qu’une phase mondiale de baisse des taux d’intérêt a commencé. Pour la Suisse, cela signifie que les hypothèques devraient rester attractives – un facteur qui pourrait continuer à soutenir la dynamique des prix sur le marché immobilier.

L

Espaces commerciaux

L’affaiblissement de la conjoncture des exportations et la détérioration des conditions d’implantation par rapport à l’UE freinent la demande de surfaces commerciales et industrielles. Comme de nombreux objets sont la propriété des entreprises concernées, l’impact sur les loyers reste toutefois modéré.

Propriété du logement

Des effets de frein se font également sentir sur la propriété privée. Une croissance plus faible de l’emploi réduit l’immigration et le pouvoir d’achat, les hausses de prix sont donc légèrement plus modérées. Dans l’ensemble, l’effet reste limité tant que l’industrie pharmaceutique et chimique peut maintenir sa rentabilité à un bon niveau.

Chute des taux d’intérêt à nouveau attendue

Une légère baisse des taux d’intérêt a un effet stabilisateur et atténue les influences négatives. En même temps, l’orientation intérieure du secteur immobilier se révèle être une épée à double tranchant : elle protège contre les effets directs des droits de douane, mais rend plus vulnérable si l’économie suisse souffre plus que l’UE. En outre, les banques ne répercutent pas les baisses de taux d’intérêt à l’identique sur leurs clients.

Inflation et prix de la construction

L’impact sur l’inflation et les prix de la construction est faible, car les éventuelles hausses de coûts sont compensées par des offres excédentaires et un ralentissement de la conjoncture. Au niveau régional, ce sont surtout les communes industrielles et agricoles qui sont touchées, tandis que les centres financiers et les régions touristiques sont largement épargnés.

En résumé, seulement une légère correction du marché immobilier

Dans l’ensemble, le marché immobilier suisse ne réagit que modérément aux droits de douane, selon Wüest Partner. Les mécanismes du marché et la légère baisse des taux d’intérêt ont un effet stabilisateur, de sorte que les répercussions restent globalement modérées.

Traitement en cours...

Se connecter

Merci.

Votre demande de visite a été envoyée avec succès. Nous vous contacterons prochainement pour confirmer les détails.