Find out what real clients
have to say

Over 44,000 People in Switzerland Have Used the
Swiss Property Owners Association to Achieve Better
Results in Buying or Selling Their Home

Find out what real clients have to say

Over 44,000 People in Switzerland Have Used the Swiss Property Owners Association to Achieve Better Results in Buying or Selling Their Home

Che cos’è la Lex Koller? – Una breve spiegazione

La Lex Koller, ufficialmente denominata «Legge federale sull’acquisto di immobili da parte di persone all’estero» (BewG), limita sin dagli anni ’80 la cerchia delle persone autorizzate ad acquistare immobili in Svizzera. In linea di principio, le «persone all’estero» devono ottenere un’autorizzazione cantonale per acquistare un immobile ad uso abitativo. Propertyowner.ch ha già trattato questo argomento: Lex Koller – una reputazione di rigore, una realtà più flessibile.
Chiunque risieda legalmente in Svizzera e sia titolare di un permesso di soggiorno valido non è attualmente considerato una «persona straniera» e può acquistare una residenza principale senza autorizzazione, indipendentemente dalla propria nazionalità. È proprio questo punto che la prevista inasprimento della legge intende affrontare.

Panoramica delle principali modifiche previste:

Nuovo obbligo di autorizzazione per i cittadini di paesi terzi sprovvisti di permesso di domicilio: si tratta della modifica con le maggiori ripercussioni per i cittadini stranieri che vivono in Svizzera. I cittadini di paesi terzi – ovvero le persone provenienti da paesi al di fuori dell’UE/AELS – sprovvisti di permesso di soggiorno permanente (permesso C) dovranno nuovamente ottenere un’autorizzazione per acquistare una residenza principale. Tale obbligo di autorizzazione per i cittadini di paesi terzi residenti in Svizzera era stato precedentemente abolito; il progetto di legge ne prevede la reintroduzione. I cittadini degli Stati membri dell’UE e dell’AELS non sono interessati da questo inasprimento delle norme, poiché a loro si applica l’accordo sulla libera circolazione delle persone. Anche i titolari di un permesso di stabilimento C – indipendentemente dalla loro nazionalità – rimarranno esenti.

Divieto relativo agli immobili residenziali quotati in borsa: in futuro, le persone residenti all’estero non saranno più autorizzate ad acquistare né azioni di società immobiliari residenziali quotate in borsa, né quote regolarmente negoziate in fondi immobiliari. Finora gli investitori stranieri potevano accedere al mercato immobiliare residenziale svizzero tramite la borsa senza essere soggetti alle disposizioni vigenti della Lex Koller. Questa lacuna deve essere colmata.

Immobili commerciali esenti dall’autorizzazione solo per uso professionale proprio: gli acquisti di immobili commerciali da parte di persone residenti all’estero saranno esenti dall’obbligo di autorizzazione solo se l’immobile è utilizzato per la propria attività professionale. Gli investimenti puramente finanziari richiederebbero quindi d’ora in poi un’autorizzazione.

Riduzione della metà delle quote applicabili alle seconde case: le quote entro le quali i non residenti possono acquistare seconde case saranno ridotte della metà.

Agevolazioni per gli alloggi del personale negli alberghi: al fine di controbilanciare l’inasprimento delle restrizioni, il progetto di legge attua una mozione del consigliere agli Stati Martin Schmid (PLR/GR): gli alberghi di proprietà di persone residenti all’estero potranno costruire o acquistare più facilmente alloggi per il proprio personale. In futuro, tali alloggi saranno considerati parte dei locali d’esercizio e saranno quindi esenti dalla Lex Koller – una misura volta a contribuire a porre rimedio alla carenza di manodopera qualificata nelle regioni turistiche.

A che punto è l’iter politico – e quando potrebbero entrare in vigore queste misure più rigorose?

La consultazione relativa alla revisione si è svolta dal 15 aprile al 15 luglio 2026. Durante questa fase, i cantoni, i partiti politici, le associazioni e le altre parti interessate hanno potuto presentare le loro osservazioni ufficiali. Le reazioni sono state molto diverse: era rappresentato praticamente l’intero spettro delle opinioni, che andava dal sostegno incondizionato alle critiche feroci da parte delle associazioni dei datori di lavoro e di una parte del settore immobiliare.

In una seconda fase, il dipartimento competente valuterà i commenti ricevuti. Su questa base, il Consiglio federale deciderà il seguito da dare al progetto di legge e adotterà successivamente un messaggio all’attenzione del Parlamento. Il Consiglio nazionale e il Consiglio degli Stati discuteranno poi il progetto di legge, di norma in diverse letture con risoluzione delle divergenze, prima che abbia luogo la votazione finale. Contro la legge adottata potrà essere lanciato un referendum facoltativo; in tal caso, spetterà all’elettorato pronunciarsi alle urne.

Attualmente non vi è alcuna data precisa per l’entrata in vigore della legge – e non può essercene in questa fase, tenuto conto della procedura in corso. L’esperienza dimostra che modifiche legislative così controverse richiedono diversi anni, dalla fase di consultazione alla loro definitiva entrata in vigore, in particolare se in Parlamento sono prevedibili divergenze di opinione o un referendum. Fino ad allora, l’attuale Lex Koller continuerà ad applicarsi senza modifiche.

Cosa significa questo per voi in qualità di proprietari immobiliari?

Per il momento, dal punto di vista giuridico non cambia nulla. Chiunque possieda attualmente un immobile residenziale e desideri venderlo o acquistarne uno può continuare ad attenersi alle disposizioni della Lex Koller in vigore.

L’Associazione svizzera dei proprietari immobiliari segue da vicino l’iter legislativo in corso e pubblicherà aggiornamenti su propertyowner.ch non appena il Consiglio federale avrà adottato il proprio messaggio al Parlamento o si verificheranno altre fasi decisive della procedura.

Fonti:
cash.ch (Ringier Media Switzerland, agenzia AWP): «L’inasprimento della Lex Koller divide il mondo politico e gli ambienti economici», 15 luglio 2026
https://www.cash.ch/news/top-news/verscharfte-lex-koller-polarisiert-politik-und-wirtschaft-953201

– GMX.CH News (agenzia di stampa sda): «I progetti del Consiglio federale sulla Lex Koller dividono», aggiornato il 15 luglio 2026
https://www.gmx.ch/magazine/schweiz/bundesratsplaene-lex-koller-sorgen-frontenbildung-42505960

Definizione:

Il valore reale di un immobile si basa su un principio semplice: un acquirente odierno pagherà per tale immobile solo un importo equivalente a quello che avrebbe dovuto sborsare per l’acquisto del terreno e la costruzione dell’edificio. Di conseguenza, due elementi sono determinanti: il valore del terreno e il valore di mercato attuale dell’edificio.

Quando si utilizza il metodo del valore reale?

Il metodo del valore reale (comunemente denominato metodo del valore patrimoniale o del valore netto patrimoniale) viene utilizzato per gli immobili per i quali esistono pochi beni comparabili e il cui valore non è determinato dai redditi da locazione. Si applica quindi agli immobili occupati dal proprietario che sono, tuttavia, di natura talmente unica da non avere praticamente alcun immobile comparabile. Il metodo del valore reale è adatto anche agli immobili cosiddetti «da collezione» che presentano numerose caratteristiche distintive.
Si possono citare come esempi un rustico in Ticino, una fattoria isolata e ristrutturata nelle Alpi o un appartamento in un castello sottoposto a tutela.

Come viene calcolato il valore reale?

Per calcolare il valore reale, gli esperti utilizzano la seguente formula:

Costi di costruzione + valore del terreno – deprezzamento dovuto all’età = valore reale

I diversi elementi della formula vengono calcolati come segue:

  1. Costi di nuova costruzione
    Si calcola innanzitutto il costo di costruzione di un edificio identico partendo da zero. I costi di costruzione dell’edificio vengono determinati applicando un prezzo di riferimento per metro cubo di volume. Nella maggior parte dei casi, tale prezzo di riferimento è tratto dal Piano dei costi di costruzione (BKP), elaborato dal Centro svizzero per la razionalizzazione delle costruzioni (CRB). Oltre al prezzo al metro cubo dell’edificio vero e proprio, occorre tenere conto anche dei costi accessori di costruzione (in particolare i costi di progettazione e pianificazione, i costi di sistemazione del terreno, i costi di finanziamento, nonché i costi amministrativi e di gestione) e dei costi dei lavori in cantiere.
  2. Valore del terreno
    Quando si utilizza il metodo del valore reale, il valore del terreno edificabile viene generalmente determinato sulla base di dati statistici al metro quadrato provenienti da servizi di confronto dei prezzi quali Wüest Partner, IAZI o Pricehubble. Va tuttavia osservato che tali valori sono relativi, poiché non tengono conto dell’idoneità specifica del terreno all’uso previsto.Inoltre, il valore del terreno deve tenere conto dei costi di demolizione dell’edificio esistente. Per valutare un terreno edificabile, gli esperti raccomandano il metodo del valore residuo, utilizzato anche dall’Associazione svizzera dei proprietari fondiari.
  3. Deprezzamento legatoall’età : il deprezzamento legato all’età viene calcolato determinando innanzitutto il ciclo di ristrutturazione di ciascuna parte dell’edificio, ovvero la durata media fino al suo completo rinnovo. L’età tecnica dell’edificio – ovvero la media delle differenze tra la durata di vita e la vita utile residua delle diverse parti dell’edificio – consente di determinare in che misura l’edificio sia già «usurato». Il momento della prossima ristrutturazione ciclica indica quando sarà necessario un rinnovamento. Sulla base della proporzione dei rispettivi costi di ristrutturazione rispetto al valore totale e della durata del ciclo di ristrutturazione , si calcola l’ammortamento annuale dovuto all’età, che riflette la perdita di valore annuale dell’edificio.

Quali sono gli altri metodi di valutazione esistenti?

A condizione che vi siano sufficienti immobili comparabili – cosa che generalmente si verifica per le case unifamiliari e gli appartamenti –, si ricorre più spesso a modelli edonistici (metodo del valore comparativo).

Per gli immobili da investimento, il valore viene determinato utilizzando l’approccio reddituale o il metodo dei flussi di cassa attualizzati. Questi metodi si concentrano sui redditi da locazione annuali attuali e futuri, nonché sul rendimento annuo atteso per un potenziale acquirente.

Come già accennato, per i terreni edificabili occorre utilizzare il metodo del valore residuo. Con questo metodo, uno studio di progetto consente di determinare il potenziale realizzabile (numero di unità costruibili e superficie in metri quadrati), che viene poi valutato. Da tale valore vengono poi dedotti i costi di costruzione previsti, comprensivi del margine di profitto e del premio di rischio dell’imprenditore, ottenendo così il valore finale del terreno.

Confronto tra i principali metodi di valutazione

Valore reale Edonistico Residuale DCF /
Valore di rendimento
Definizione breve Costi di nuova costruzione + valore del terreno – deprezzamento dovuto all’età Valore basato su dati comparativi di immobili simili (modello statistico) Valore del terreno = valore del progetto – costi di costruzione e costi accessori Valore = redditi futuri attualizzati (cash flow)
Tipologia di immobile adatta Immobili speciali, oggetti particolari, pochi riferimenti Appartamenti, case unifamiliari, buona base di oggetti comparabili Terreno edificabile Case plurifamiliari
Vantaggi La sostanza dell’edificio viene valorizzata Il potenziale di mercato viene considerato in modo ottimale Calcolo basato sull’utilizzo ottimale della parcella Vengono considerati i flussi finanziari attuali e futuri, approccio sostenibile
Svantaggi Il mercato (domanda e offerta) viene considerato troppo poco Attendibilità limitata in presenza di pochi riferimenti Molto complesso; la presenza di uno studio di progetto è indispensabile Calcolo molto complesso; discrepanza tra affitti teorici e affitti effettivi

Conclusione

Il metodo del valore reale è uno strumento indispensabile nella valutazione immobiliare. Viene sempre utilizzato quando mancano valori comparativi o quando i redditi da locazione non costituiscono una base affidabile. Consente in particolare, nel caso di immobili unici o altamente personalizzati, di effettuare una stima obiettiva e trasparente. Nonostante il suo campo di applicazione limitato, rimane essenziale per i periti – non tanto come metodo standard, quanto piuttosto come strumento di precisione utilizzato in situazioni specifiche.

La vendita di terreni edificabili si rivela particolarmente complessa: non si tratta infatti della classica casa unifamiliare, bensì di lotti non edificati o di immobili che comprendono costruzioni esistenti e riserve di utilizzo non sfruttate. Ciò richiede non solo una buona conoscenza del mercato, ma anche solide competenze in materia di edilizia. È proprio su questo punto che una consulenza professionale fa la differenza.

Vendere o costruire da soli?

Per il proprietario unico, questa decisione è relativamente semplice. Nel caso di una comunione di eredi, invece, l’intero gruppo deve raggiungere un consenso – una sfida da non sottovalutare.

In ogni caso, occorre innanzitutto prendere una decisione fondamentale: riesco a immaginarmi di vivere su questo terreno? Ho la determinazione, il coraggio, l’energia e le risorse necessarie – non solo finanziarie, ma anche in termini di tempo – per realizzare una nuova costruzione? Se la risposta a questa domanda è chiaramente «no», si può procedere direttamente con la vendita.

Se la decisione dipende dalla situazione finanziaria, è opportuno far eseguire una perizia immobiliare da un professionista. Il metodo del valore residuo, raccomandato dagli esperti, permette di prendere due piccioni con una fava: si delinea un eventuale progetto di costruzione e se ne deduce il valore del terreno tenendo conto del valore di rendimento e dei costi di costruzione. Il risultato fornisce sia una stima realistica dei costi di costruzione di un nuovo edificio sia il valore di mercato attuale in caso di vendita: una solida base per una decisione informata.

L’Associazione svizzera dei proprietari fondiari offre gratuitamente una valutazione immobiliare di questo tipo.

Procedura di vendita di un immobile, passo dopo passo

La decisione è presa: l’immobile deve essere venduto. Qual è il modo migliore per procedere?

Definire le proprie priorità
Innanzitutto occorre chiedersi quali siano le proprie priorità: cosa conta davvero per me in qualità di venditore? Ecco alcune possibili risposte:

  • Desidero ottenere il prezzo più alto possibile – l’identità dell’acquirente non ha importanza per me.
  • Ci tengo che il terreno rimanga in mani fidate e venga ceduto, per quanto possibile, a parenti o conoscenti.
  • Desidero che il terreno continui a essere utilizzato più o meno come finora – sia per motivi affettivi, ad esempio perché è legato alla storia della mia famiglia. Un progetto immobiliare su larga scala è fuori discussione per me.

Se il prezzo più alto non è la priorità, può essere opportuno iniziare a comunicare con discrezione della futura vendita alla propria cerchia privata. È tuttavia necessaria una certa cautela: l’esperienza dimostra che questo tipo di informazioni si diffonde rapidamente e, all’improvviso, a farsi avanti non sono più solo conoscenti, ma anche agenzie immobiliari a frotte. Anche in questo caso, può essere opportuno rivolgersi a un intermediario che sappia difendere le vostre preferenze in modo mirato.

D’altra parte, se si punta al miglior prezzo possibile – come avviene nella maggior parte dei casi –, non si può fare a meno di un supporto professionale.

Verificare la possibilità di vendita
Prima che abbia inizio il processo di vendita vero e proprio, è opportuno verificare se il terreno sia effettivamente vendibile. Diversi fattori giocano un ruolo in questo senso:

  • La dimensione del lotto – è praticamente impossibile costruire una casa su 100 m².
  • La tipologia di zona – zona edificabile, zona centrale, zona agricola, ecc.
  • Eventuali annotazioni nel registro fondiario, quali restrizioni alla cessione o all’edificazione.
  • La mappa dei rischi aggiornata.

Molte di queste informazioni sono disponibili nel catasto ÖREB. ÖREB sta per «restrizioni di proprietà di diritto pubblico» ed è accessibile al pubblico, ad esempio, tramite Cadastre.ch. L’estratto contiene in particolare informazioni sulla zona edificabile, la superficie del lotto, le zone a rischio, eventuali piani di sviluppo e le linee di allineamento edilizio.

Inoltre, si raccomanda di consultare l’estratto del registro fondiario, disponibile presso l’ufficio del registro fondiario competente. Se il registro fondiario menziona, ad esempio, una restrizione alla cessione, questa deve essere cancellata prima della vendita; in caso contrario, l’immobile è considerato, dal punto di vista giuridico, non cedibile.

Poiché molti di questi documenti sono di difficile comprensione per i non addetti ai lavori, si raccomanda di rivolgersi a un professionista già in questa fase iniziale.

Procurarsi i documenti
I potenziali acquirenti hanno assolutamente bisogno dei seguenti documenti per prendere la loro decisione:

  • Estratto del registro fondiario
  • Estratto del registro ÖREB
  • Regolamento comunale di urbanistica
  • Descrizione delle servitù e degli oneri fondiari (restrizioni alla cessione, restrizioni edilizie quali i diritti di costruzione adiacenti, ecc.)
  • Eventuali regolamenti urbanistici
  • Mappa dei rischi
  • A seconda dell’immobile, altri documenti specifici relativi all’immobile

Determinazione del prezzo di vendita
Una perizia immobiliare professionale consente di fissare un prezzo di vendita conforme al mercato e plausibile. Il funzionamento di tale perizia è spiegato più avanti in questo articolo.

Qual è il momento giusto per vendere?

Contrariamente a quanto si crede comunemente, non esiste una stagione ideale per vendere un immobile. Nel mercato immobiliare svizzero, molto competitivo, si trovano potenziali acquirenti pronti ad acquistare durante tutto l’anno, indipendentemente dalla localizzazione.
È tuttavia opportuno seguire l’andamento dei tassi d’interesse: tassi bassi migliorano le condizioni di finanziamento per gli acquirenti e hanno un effetto positivo sul prezzo che si può ottenere. Se nel prossimo futuro è previsto un aumento dei tassi di riferimento, può essere interessante non ritardare inutilmente la vendita.

Strategia di vendita: sul mercato o fuori mercato?

Le priorità definite in precedenza determinano in gran parte la strategia di vendita. Una strategia fuori mercato – ovvero rinunciare a un annuncio pubblico a favore di una commercializzazione discreta all’interno della rete esistente – può rivelarsi opportuna in determinate situazioni. Tuttavia, chi punta al prezzo più alto ha tutto l’interesse a evitare questo metodo: semplicemente non permette di raggiungere tutti i potenziali acquirenti.

Consiglio pratico: molti agenti immobiliari affermano di conoscere un acquirente adatto all’interno della propria rete. La probabilità che questi corrisponda effettivamente all’immobile in questione è tuttavia bassa. È opportuno considerare sempre queste affermazioni con occhio critico.

Un annuncio all’interno della rete interna può, al massimo, rivelarsi utile come misura complementare per un periodo limitato. Per ottimizzare il prezzo, l’annuncio pubblico che offre la massima visibilità rimane tuttavia lo strumento più efficace: maggiore è il numero di potenziali acquirenti raggiunti, maggiore è la varietà delle offerte – e più alto è il prezzo di vendita realizzabile.

Una commercializzazione di successo passa attraverso documenti di vendita accattivanti e professionali. Nel caso dei terreni, si tratta di mettere in evidenza il potenziale del lotto agli occhi delle persone interessate – idealmente con l’ausilio di uno studio di fattibilità elaborato da architetti e di visualizzazioni accattivanti di un eventuale progetto di costruzione. Una semplice foto del terreno non edificato risulta invece poco convincente.

Per quanto riguarda la comunicazione del prezzo, si possono adottare due approcci: o il prezzo viene comunicato in modo trasparente fin dall’annuncio, oppure si utilizza la dicitura «Prezzo su richiesta». Quest’ultima viene spesso interpretata dai professionisti come indice di un prezzo sopravvalutato. Puntando su una perizia professionale, si dispone di un prezzo plausibile e comprensibile – e quindi non si ha nulla da nascondere. La trasparenza ispira fiducia negli acquirenti e rafforza la serietà dell’offerta.

Avviare il processo di vendita

Una volta definite la strategia, le priorità e il prezzo, può avere inizio il processo di vendita vero e proprio. Dopo la pubblicazione dell’annuncio, si spera che si facciano avanti numerosi potenziali acquirenti.

Bisogna tuttavia tenere presente che, nel caso dei terreni, le richieste di chiarimenti sono molto più complesse rispetto a quelle relative ad appartamenti o case. Invece di domande sul pavimento della cameretta dei bambini, improvvisamente sono argomenti come la possibilità di eliminare un diritto di sorgente o le disposizioni dettagliate del regolamento edilizio a essere all’ordine del giorno. Anche le trattative sul prezzo sono più impegnative, poiché spesso si ha a che fare con acquirenti professionali che agiscono con grande abilità tattica: le offerte vengono presentate o ritirate in modo mirato per esercitare pressione.

Chiunque venda un terreno per conto proprio deve essere consapevole di questa complessità. E questi non sono tutti gli aspetti: a ciò si aggiungono la scelta del notaio giusto, la verifica giuridica del contratto di vendita, il corretto svolgimento della prenotazione e la considerazione delle questioni fiscali.

Come determinare il prezzo di vendita ideale?

Come già menzionato più volte in questo articolo, una valutazione immobiliare seria e professionale è indispensabile. L’articolo correlato sulla valutazione immobiliare spiega concretamente come funziona .

Le insidie più comuni nella vendita di un immobile

Gli errori commessi durante la vendita di un terreno possono costare caro. I più comuni sono i seguenti:

Documentazione di vendita non professionale: gli acquirenti non riescono a farsi un’idea chiara del potenziale del terreno – e le banche non dispongono di una base solida per valutare il finanziamento.

Mancanza di conoscenza del mercato e di competenze negoziali: i terreni situati in zone ambite sono molto ricercati. I promotori immobiliari professionisti e gli investitori istituzionali sono alla ricerca di occasioni vantaggiose – e i venditori privati poco informati rappresentano una preda facile. Le offerte di acquisto devono quindi essere sempre esaminate da un esperto indipendente.

Prezzi richiesti eccessivi: un terreno che rimane troppo a lungo sul mercato a un prezzo irrealistico diventa un prodotto invendibile. Le successive riduzioni di prezzo non cambiano più granché: l’immobile è ormai «bruciato».

Sopravvalutazione delle proprie capacità: anche i privati ben informati e motivati spesso sottovalutano la portata di una transazione di questo tipo. Il flusso di e-mail contenenti domande complesse sulla edificabilità, sugli oneri fondiari, sulla mappa dei rischi o sui dettagli del finanziamento può rapidamente sopraffare anche i venditori più esperti.

Mancanza di garanzia sugli impegni: il mercato dei terreni edificabili attira anche potenziali acquirenti poco seri. Questi presentano offerte apparentemente definitive, per poi tirarsi indietro proprio prima della firma del contratto. I venditori si ritrovano così a dover sostenere le spese notarili. È quindi opportuno ricorrere sempre ad acconti, contratti di prenotazione, conferme di finanziamento e promesse di pagamento irrevocabili.

Quali sono i profili dei potenziali acquirenti?

Dipende in larga misura dalla possibilità di costruire sul terreno. I piccoli terreni situati in quartieri di case unifamiliari interessano generalmente i privati. Al contrario, quando i terreni si prestano alla costruzione di un condominio, entrano rapidamente in scena i promotori immobiliari professionali e gli investitori istituzionali – come i fondi pensione.

Considerata la tendenza politica a favore di un’urbanizzazione più densa, oggi è possibile costruire condomini anche su piccoli appezzamenti. Anche una classica casa unifamiliare con una superficie di base interessante può così diventare un lotto edificabile attraente – e attirare un’ampia gamma di acquirenti.

Quali sono i costi legati alla vendita di un terreno?

La tabella seguente illustra le principali voci di spesa:

Tipo di costo Importo
Spese notarili Fino allo 0,8 % del valore della transazione
Spese del registro fondiario Dallo 0,1 % all’1 % del prezzo di transazione
Imposta sul trapasso di proprietà (variabile a seconda del Cantone) Dall’1,0 % al 3,3 % del prezzo di transazione
Prelievo del plusvalore (in caso di cambiamento di zona) Dal 20 % al 40 % del plusvalore fondiario
Imposta sugli utili immobiliari Variabile in base all’utile, alla durata del possesso e alle deduzioni
Commissioni di intermediazione Generalmente ca. il 5 % del prezzo di vendita ottenuto
Conclusione

La vendita di un terreno è decisamente più complessa rispetto a quella di un appartamento o di una casa indipendente. Oltre alle questioni giuridiche, fiscali e tecniche legate alla costruzione, la corretta valutazione del valore dell’immobile, una strategia di vendita ben ponderata e una documentazione di vendita professionale giocano un ruolo decisivo.

Chiunque venda il proprio terreno a un prezzo inferiore al suo valore o trascuri verifiche importanti si espone a notevoli perdite finanziarie. Al contrario, una preparazione meticolosa ripaga: contribuisce a ottenere il miglior prezzo possibile e a portare a termine l’intero processo in modo efficiente e conforme alla legge.

Soprattutto nel caso di terreni edificabili o lotti con potenziale di sviluppo, è opportuno avvalersi fin dall’inizio di specialisti esperti. Un’assistenza professionale offre sicurezza, riduce i rischi e aiuta a sfruttare appieno il potenziale di un terreno.

I

Una riforma complessa con un periodo di transizione

La riforma abolirà completamente il valore locativo figurativo – un reddito fittizio che viene tassato sugli immobili residenziali occupati dai proprietari. In cambio, saranno abolite importanti detrazioni fiscali, in particolare per la manutenzione, le ristrutturazioni e, in alcuni casi, gli interessi ipotecari.
Ilmotivo principaleaddotto dal Consiglio federale per la scadenza del 2029 è la necessità di coordinamento tra la Confederazione e i Cantoni. I Cantoni devono adattare contemporaneamente i loro sistemi fiscali e amministrativi, in particolare in relazione alle nuove norme sulle seconde case. Gli stessi Cantoni avevano inoltre chiesto un periodo di transizione sufficientemente lungo per poter attuare la riforma in modo amministrativamente pulito

.

L’industria delle costruzioni e gli investitori accolgono con favore la decisione

Il rinvio è stato accolto con favore soprattutto dal settore edile e immobiliare, oltre che dai proprietari che hanno pianificato investimenti.
La proroga della fase transitoria offre certezza nella pianificazione: le vecchie detrazioni fiscali per la manutenzione e la ristrutturazione rimarranno in vigore fino al 2029. In questo modo è più facile pianificare ristrutturazioni, aggiornamenti energetici e progetti di costruzione più ampi. I rappresentanti del settore si aspettano che gli incentivi agli investimenti siano più stabili e che ci sia meno incertezza per i progetti in corso o pianificati.
Il momento è favorevole anche per i proprietari di case che devono ristrutturare: gli investimenti più grandi possono continuare ad essere detratti con l’attuale sistema fiscale ed essere meglio scaglionati dal punto di vista finanziario.

Critiche da parte dei proprietari di case più anziani

Molti proprietari di case più anziani sono molto più critici. Per loro la decisione significa soprattutto un ulteriore rinvio degli auspicati sgravi fiscali.
Soprattutto i pensionati, che hanno estinto in gran parte o completamente i loro mutui, ritengono che i valori degli affitti siano stati un peso per anni. Devono pagare le tasse su un reddito fittizio, anche se non c’è un vero flusso di denaro. Molti degli interessati avevano sperato in una più rapida abolizione e vedono la nuova scadenza del 2029 come un ulteriore ritardo rispetto a una riforma annunciata da tempo

.

I cantoni tra attuazione e sfida amministrativa

Anche a livello cantonale i risultati sono contrastanti. Da un lato, la data posticipata dell’abolizione offre il tempo necessario per prepararsi, ma dall’altro lo sforzo di conversione rimane considerevole. Le autorità fiscali devono non solo attuare l’abolizione del valore locativo, ma anche introdurre contemporaneamente nuove norme sulle deduzioni, sulle seconde case e sulle disposizioni transitorie.
Il coordinamento in tutta la Svizzera è particolarmente difficile per evitare differenze di tassazione tra i cantoni

.

Conclusione: tempo risparmiato per alcuni, tempo di attesa per altri

La decisione del Consiglio federale rinvia l’attuazione della riforma senza modificarne l’impostazione di fondo.

I principali beneficiari sono :

  • I proprietari di immobili che intendono ristrutturare o rinnovare.
  • Il settore edilizio e immobiliare beneficerà di una maggiore certezza nella pianificazione.
  • I Cantoni, che beneficeranno di un tempo supplementare per l’attuazione.

Tuttavia, sono svantaggiati:

  • I proprietari di case anziani che speravano in un rapido alleggerimento dell’onere fiscale.
  • I proprietari di case il cui attuale onere fiscale è elevato a causa del loro valore locativo.

L’abolizione del valore locativo rimane quindi una decisione politica, ma non sarà definitivamente abolito fino al 2029

.

I

Una riforma complessa con un periodo di transizione

La riforma abolirà completamente il valore locativo figurativo – un reddito fittizio che viene tassato sugli immobili residenziali occupati dai proprietari. In cambio, saranno abolite importanti detrazioni fiscali, in particolare per la manutenzione, le ristrutturazioni e, in alcuni casi, gli interessi ipotecari.
Ilmotivo principaleaddotto dal Consiglio federale per la scadenza del 2029 è la necessità di coordinamento tra la Confederazione e i Cantoni. I Cantoni devono adattare contemporaneamente i loro sistemi fiscali e amministrativi, in particolare in relazione alle nuove norme sulle seconde case. Gli stessi Cantoni avevano inoltre chiesto un periodo di transizione sufficientemente lungo per poter attuare la riforma in modo amministrativamente pulito

.

L’industria delle costruzioni e gli investitori accolgono con favore la decisione

Il rinvio è stato accolto con favore soprattutto dal settore edile e immobiliare, oltre che dai proprietari che hanno pianificato investimenti.
La proroga della fase transitoria offre certezza nella pianificazione: le vecchie detrazioni fiscali per la manutenzione e la ristrutturazione rimarranno in vigore fino al 2029. In questo modo è più facile pianificare ristrutturazioni, aggiornamenti energetici e progetti di costruzione più ampi. I rappresentanti del settore si aspettano che gli incentivi agli investimenti siano più stabili e che ci sia meno incertezza per i progetti in corso o pianificati.
Il momento è favorevole anche per i proprietari di case che devono ristrutturare: gli investimenti più grandi possono continuare ad essere detratti con l’attuale sistema fiscale ed essere meglio scaglionati dal punto di vista finanziario.

Critiche da parte dei proprietari di case più anziani

Molti proprietari di case più anziani sono molto più critici. Per loro la decisione significa soprattutto un ulteriore rinvio degli auspicati sgravi fiscali.
Soprattutto i pensionati, che hanno estinto in gran parte o completamente i loro mutui, ritengono che i valori degli affitti siano stati un peso per anni. Devono pagare le tasse su un reddito fittizio, anche se non c’è un vero flusso di denaro. Molti degli interessati avevano sperato in una più rapida abolizione e vedono la nuova scadenza del 2029 come un ulteriore ritardo rispetto a una riforma annunciata da tempo

.

I cantoni tra attuazione e sfida amministrativa

Anche a livello cantonale i risultati sono contrastanti. Da un lato, la data posticipata dell’abolizione offre il tempo necessario per prepararsi, ma dall’altro lo sforzo di conversione rimane considerevole. Le autorità fiscali devono non solo attuare l’abolizione del valore locativo, ma anche introdurre contemporaneamente nuove norme sulle deduzioni, sulle seconde case e sulle disposizioni transitorie.
Il coordinamento in tutta la Svizzera è particolarmente difficile per evitare differenze di tassazione tra i cantoni

.

Conclusione: tempo risparmiato per alcuni, tempo di attesa per altri

La decisione del Consiglio federale rinvia l’attuazione della riforma senza modificarne l’impostazione di fondo.

I principali beneficiari sono :

  • I proprietari di immobili che intendono ristrutturare o rinnovare.
  • Il settore edilizio e immobiliare beneficerà di una maggiore certezza nella pianificazione.
  • I Cantoni, che beneficeranno di un tempo supplementare per l’attuazione.

Tuttavia, sono svantaggiati:

  • I proprietari di case anziani che speravano in un rapido alleggerimento dell’onere fiscale.
  • I proprietari di case il cui attuale onere fiscale è elevato a causa del loro valore locativo.

L’abolizione del valore locativo rimane quindi una decisione politica, ma non sarà definitivamente abolito fino al 2029

.

L

Uno shock geopolitico colpisce l’economia globale

Gli effetti della guerra contro l’Iran sono considerevoli: il blocco di rotte commerciali fondamentali, come lo Stretto di Hormuz, fa salire i prezzi del petrolio e del gas e aumenta il rischio di inflazione in tutto il mondo. Allo stesso tempo, la dinamica economica in Europa e in altri Paesi industrializzati sta risentendo notevolmente dell’aumento dei costi.

Questa combinazione di inflazione e debolezza della crescita – spesso definita „stagflazione“ – ha un impatto diretto sui tassi di interesse, sugli investimenti e, di conseguenza, sui mercati immobiliari.

Gli immobili svizzeri come rifugio sicuro

In questo contesto, gli immobili svizzeri stanno diventando sempre più interessanti. Secondo un’analisi pubblicata di recente da UBS, gli investitori internazionali vedono in questo settore una copertura stabile contro i rischi geopolitici.

Uno dei fattori chiave è la forza del franco svizzero, che si apprezza anche in tempi di crisi e protegge gli investimenti. Le proprietà di lusso e di vacanza in destinazioni top come St Moritz e Gstaad, dove gli acquirenti internazionali continuano a giocare un ruolo fondamentale, rimangono particolarmente popolari.

Mutui: stabili nonostante la pressione globale

Nonostante la pressione inflazionistica globale dovuta alla guerra in Iran, i tassi d’interesse sui mutui del mercato monetario in Svizzera rimarranno probabilmente stabili. Tuttavia, i mutui a tasso fisso a lungo termine sono in leggera crescita, poiché l’aumento dei prezzi dell’energia e dell’inflazione si ripercuote anche sui mercati dei capitali del Paese.

Per i proprietari di case, questo significa pochi cambiamenti nel breve termine, ma costi di finanziamento più elevati nel lungo termine.

Gli investimenti immobiliari beneficiano

Anche gli investimenti immobiliari quotati si stanno dimostrando solidi. Mentre molti mercati azionari risentono delle conseguenze della guerra in Iran, i valori immobiliari mostrano un andamento relativamente stabile.

Tuttavia, questa stabilità ha un prezzo: le valutazioni sono elevate e gli esperti avvertono che un aumento dei tassi di interesse o un’escalation del conflitto potrebbero portare a correzioni.

Conclusione: vincitori dalla crisi, ma con dei rischi

La guerra in Iran sta facendo sì che i flussi di capitale in tutto il mondo si spostino da regioni insicure a mercati stabili come quello svizzero. A beneficiarne è in particolare il settore immobiliare.

Tuttavia, la situazione rimane fragile: se il conflitto dovesse aggravarsi ulteriormente, l’aumento dei tassi d’interesse e il rallentamento economico potrebbero mettere sotto pressione anche il mercato immobiliare svizzero, finora solido

.

L

Uno shock geopolitico colpisce l’economia globale

Gli effetti della guerra contro l’Iran sono considerevoli: il blocco di rotte commerciali fondamentali, come lo Stretto di Hormuz, fa salire i prezzi del petrolio e del gas e aumenta il rischio di inflazione in tutto il mondo. Allo stesso tempo, la dinamica economica in Europa e in altri Paesi industrializzati sta risentendo notevolmente dell’aumento dei costi.

Questa combinazione di inflazione e debolezza della crescita – spesso definita „stagflazione“ – ha un impatto diretto sui tassi di interesse, sugli investimenti e, di conseguenza, sui mercati immobiliari.

Gli immobili svizzeri come rifugio sicuro

In questo contesto, gli immobili svizzeri stanno diventando sempre più interessanti. Secondo un’analisi pubblicata di recente da UBS, gli investitori internazionali vedono in questo settore una copertura stabile contro i rischi geopolitici.

Uno dei fattori chiave è la forza del franco svizzero, che si apprezza anche in tempi di crisi e protegge gli investimenti. Le proprietà di lusso e di vacanza in destinazioni top come St Moritz e Gstaad, dove gli acquirenti internazionali continuano a giocare un ruolo fondamentale, rimangono particolarmente popolari.

Mutui: stabili nonostante la pressione globale

Nonostante la pressione inflazionistica globale dovuta alla guerra in Iran, i tassi d’interesse sui mutui del mercato monetario in Svizzera rimarranno probabilmente stabili. Tuttavia, i mutui a tasso fisso a lungo termine sono in leggera crescita, poiché l’aumento dei prezzi dell’energia e dell’inflazione si ripercuote anche sui mercati dei capitali del Paese.

Per i proprietari di case, questo significa pochi cambiamenti nel breve termine, ma costi di finanziamento più elevati nel lungo termine.

Gli investimenti immobiliari beneficiano

Anche gli investimenti immobiliari quotati si stanno dimostrando solidi. Mentre molti mercati azionari risentono delle conseguenze della guerra in Iran, i valori immobiliari mostrano un andamento relativamente stabile.

Tuttavia, questa stabilità ha un prezzo: le valutazioni sono elevate e gli esperti avvertono che un aumento dei tassi di interesse o un’escalation del conflitto potrebbero portare a correzioni.

Conclusione: vincitori dalla crisi, ma con dei rischi

La guerra in Iran sta facendo sì che i flussi di capitale in tutto il mondo si spostino da regioni insicure a mercati stabili come quello svizzero. A beneficiarne è in particolare il settore immobiliare.

Tuttavia, la situazione rimane fragile: se il conflitto dovesse aggravarsi ulteriormente, l’aumento dei tassi d’interesse e il rallentamento economico potrebbero mettere sotto pressione anche il mercato immobiliare svizzero, finora solido

.

R

L’Associazione Svizzera dei Proprietari Fondiari (Grundeigentümerverband Schweiz) è stata premiata nell’edizione di marzo della rivista economica svizzera BILANZ come uno dei « Top Esperti Immobiliari in Svizzera 2026 » nelle seguenti quattro categorie:

  • Valutazione immobiliare
  • Compravendita (intermediazione immobiliare)
  • Finanziamento immobiliare
  • Esperti immobiliari per il segmento di lusso

Consideriamo questi riconoscimenti una conferma che il nostro principio guida, « Investire in modo intelligente nel settore immobiliare », rappresenta la direzione corretta. Solo un approccio consulenziale globale può rispondere alle esigenze di un contesto di mercato sempre più complesso.

Con oltre 60 collaboratrici e collaboratori, l’Associazione Svizzera dei Proprietari Fondiari continuerà a impegnarsi per offrire ai suoi oltre 70’000 membri consulenza qualificata e supporto concreto.

Qui trovate l’articolo ufficiale pubblicato su BILANZ.

R

L’Associazione Svizzera dei Proprietari Fondiari (Grundeigentümerverband Schweiz) è stata premiata nell’edizione di marzo della rivista economica svizzera BILANZ come uno dei « Top Esperti Immobiliari in Svizzera 2026 » nelle seguenti quattro categorie:

  • Valutazione immobiliare
  • Compravendita (intermediazione immobiliare)
  • Finanziamento immobiliare
  • Esperti immobiliari per il segmento di lusso

Consideriamo questi riconoscimenti una conferma che il nostro principio guida, « Investire in modo intelligente nel settore immobiliare », rappresenta la direzione corretta. Solo un approccio consulenziale globale può rispondere alle esigenze di un contesto di mercato sempre più complesso.

Con oltre 60 collaboratrici e collaboratori, l’Associazione Svizzera dei Proprietari Fondiari continuerà a impegnarsi per offrire ai suoi oltre 70’000 membri consulenza qualificata e supporto concreto.

Qui trovate l’articolo ufficiale pubblicato su BILANZ.

I

Invecchiare in Svizzera

Il cambiamento demografico è in pieno svolgimento in molte parti del mondo, e in Europa in particolare. La Svizzera non fa eccezione. Mentre il tasso di natalità ha raggiunto il livello record di 1,29 figli per donna nel 2024, l’aspettativa di vita è in costante aumento e, secondo l’Ufficio federale di statistica, sarà di poco inferiore agli 86 anni per le donne (nel 2024). Di conseguenza, il numero di persone che lavorano è in costante diminuzione, mentre il numero di pensionati e anziani è in aumento. Di conseguenza, diminuisce anche il numero di famiglie, in particolare quelle con più di un figlio.

Effetti sul settore immobiliare

Secondo Swissinfo.ch, i cantoni Ticino, Berna, Neuchâtel, Giura, Appenzello Esterno, Nidvaldo, Obvaldo, Grigioni, Glarona e Sciaffusa stanno già mostrando segni di stagnazione della domanda di immobili in vendita, come dimostra, ad esempio, l’allungamento degli annunci. I grandi appartamenti familiari e le case unifamiliari sono particolarmente colpiti, in quanto gli anziani non chiedono più queste dimensioni, o lo fanno in misura minore.
Anche il numero di transazioni è in calo, in quanto gli ultrasessantacinquenni modificano meno la loro attuale situazione abitativa.

Conclusione: presto ci saranno più alloggi a prezzi accessibili per le famiglie?

Molti dei cantoni citati presentano un’elevata percentuale di aree rurali e, in alcuni casi, aree strutturalmente deboli. Questi cantoni sono i primi a sentire gli effetti del cambiamento demografico. Tuttavia, prima o poi, gli effetti si faranno sentire in tutta la Svizzera. In termini di domanda, la tendenza dovrebbe riflettersi in quanto segue: Gli appartamenti con 4,5 stanze o meno saranno probabilmente più richiesti, mentre gli appartamenti più grandi e le case unifamiliari saranno più abbondanti, con conseguente abbassamento dei prezzi

[/vc_row]
I

Invecchiare in Svizzera

Il cambiamento demografico è in pieno svolgimento in molte parti del mondo, e in Europa in particolare. La Svizzera non fa eccezione. Mentre il tasso di natalità ha raggiunto il livello record di 1,29 figli per donna nel 2024, l’aspettativa di vita è in costante aumento e, secondo l’Ufficio federale di statistica, sarà di poco inferiore agli 86 anni per le donne (nel 2024). Di conseguenza, il numero di persone che lavorano è in costante diminuzione, mentre il numero di pensionati e anziani è in aumento. Di conseguenza, diminuisce anche il numero di famiglie, in particolare quelle con più di un figlio.

Effetti sul settore immobiliare

Secondo Swissinfo.ch, i cantoni Ticino, Berna, Neuchâtel, Giura, Appenzello Esterno, Nidvaldo, Obvaldo, Grigioni, Glarona e Sciaffusa stanno già mostrando segni di stagnazione della domanda di immobili in vendita, come dimostra, ad esempio, l’allungamento degli annunci. I grandi appartamenti familiari e le case unifamiliari sono particolarmente colpiti, in quanto gli anziani non chiedono più queste dimensioni, o lo fanno in misura minore.
Anche il numero di transazioni è in calo, in quanto gli ultrasessantacinquenni modificano meno la loro attuale situazione abitativa.

Conclusione: presto ci saranno più alloggi a prezzi accessibili per le famiglie?

Molti dei cantoni citati presentano un’elevata percentuale di aree rurali e, in alcuni casi, aree strutturalmente deboli. Questi cantoni sono i primi a sentire gli effetti del cambiamento demografico. Tuttavia, prima o poi, gli effetti si faranno sentire in tutta la Svizzera. In termini di domanda, la tendenza dovrebbe riflettersi in quanto segue: Gli appartamenti con 4,5 stanze o meno saranno probabilmente più richiesti, mentre gli appartamenti più grandi e le case unifamiliari saranno più abbondanti, con conseguente abbassamento dei prezzi

[/vc_row]
A

Opportunità dell’intelligenza artificiale: maggiore efficienza e velocità

L’IA consente di automatizzare e quindi velocizzare molti processi. Ad esempio, le società di gestione immobiliare utilizzano chatbot per rispondere alle domande degli inquilini, gli agenti automatizzano la creazione di brochure e annunci pubblicitari, mentre disegnatori e architetti utilizzano l’IA per ottimizzare le loro planimetrie. L’aumento della velocità è proporzionalmente elevato per i processi standardizzati, il che significa che è possibile elaborare una quantità molto maggiore di dati nel tempo a disposizione.

Rischio: qualità

La tanto decantata automazione dei processi è accompagnata da un calo della loro qualità. Molti non si rendono conto che l’IA non è in grado di produrre nuovi contenuti, ma piuttosto di copiare i dati e trasmetterli in versioni diverse. Il risultato, ad esempio, sono testi pubblicitari molto generici che non descrivono sufficientemente i vantaggi di un immobile. Nel caso dei chatbot utilizzati dalle autorità pubbliche, è importante anche esaminare in che misura essi costituiscano un vantaggio o un fastidio dal punto di vista del cliente.

Conclusione: un uso ben ponderato è fondamentale

Tuttavia, il settore immobiliare è ancora prima di tutto un business di persone. La fiducia e la vicinanza hanno ancora una grande influenza sulle decisioni di acquisto e sulla scelta del fornitore di servizi. L’IA non è in grado di padroneggiare queste competenze cruciali.
L’uso ponderato dell’IA è fondamentale per le imprese. Se da un lato le fasi di lavoro altamente automatizzate che sono effettivamente le stesse ogni volta che vengono ripetute, come ad esempio l’inserimento di dati in una maschera, portano a preziosi guadagni di efficienza, dall’altro è importante verificare che la qualità del servizio non venga compromessa troppo, in particolare nei processi creativi. Il messaggio da ricordare è questo: L’IA non è una macchina onnisciente, ma uno strumento utile che aiuta in alcune aree e meno in altre.

A

Opportunità dell’intelligenza artificiale: maggiore efficienza e velocità

L’IA consente di automatizzare e quindi velocizzare molti processi. Ad esempio, le società di gestione immobiliare utilizzano chatbot per rispondere alle domande degli inquilini, gli agenti automatizzano la creazione di brochure e annunci pubblicitari, mentre disegnatori e architetti utilizzano l’IA per ottimizzare le loro planimetrie. L’aumento della velocità è proporzionalmente elevato per i processi standardizzati, il che significa che è possibile elaborare una quantità molto maggiore di dati nel tempo a disposizione.

Rischio: qualità

La tanto decantata automazione dei processi è accompagnata da un calo della loro qualità. Molti non si rendono conto che l’IA non è in grado di produrre nuovi contenuti, ma piuttosto di copiare i dati e trasmetterli in versioni diverse. Il risultato, ad esempio, sono testi pubblicitari molto generici che non descrivono sufficientemente i vantaggi di un immobile. Nel caso dei chatbot utilizzati dalle autorità pubbliche, è importante anche esaminare in che misura essi costituiscano un vantaggio o un fastidio dal punto di vista del cliente.

Conclusione: un uso ben ponderato è fondamentale

Tuttavia, il settore immobiliare è ancora prima di tutto un business di persone. La fiducia e la vicinanza hanno ancora una grande influenza sulle decisioni di acquisto e sulla scelta del fornitore di servizi. L’IA non è in grado di padroneggiare queste competenze cruciali.
L’uso ponderato dell’IA è fondamentale per le imprese. Se da un lato le fasi di lavoro altamente automatizzate che sono effettivamente le stesse ogni volta che vengono ripetute, come ad esempio l’inserimento di dati in una maschera, portano a preziosi guadagni di efficienza, dall’altro è importante verificare che la qualità del servizio non venga compromessa troppo, in particolare nei processi creativi. Il messaggio da ricordare è questo: L’IA non è una macchina onnisciente, ma uno strumento utile che aiuta in alcune aree e meno in altre.

L

Nuovo aumento generale dei prezzi

Lo spazio abitativo in Svizzera rimane popolare e ricercato. La domanda continua ad aumentare, grazie soprattutto alla crescita demografica e alle condizioni interessanti del mercato ipotecario (non si prevede un aumento significativo del tasso di interesse di base). Questa situazione, unita a un livello ancora troppo basso di attività edilizia, porterà a un ulteriore aumento dei prezzi delle transazioni.

Nuove costruzioni e ristrutturazioni

L’aumento dei prezzi riguarderà soprattutto gli immobili ristrutturati in buone condizioni. L’abolizione dei valori locativi (che sarà attuata a partire dal 2028 e sta già avendo un impatto sul mercato) eliminerà l’onere fiscale aggiuntivo. Se le ristrutturazioni non sono particolarmente necessarie, questi immobili diventeranno generalmente più accessibili e i prezzi continueranno a salire di conseguenza.

Un altro vecchio edificio?

Tuttavia, se si tengono d’occhio gli immobili più vecchi sul mercato, si hanno ancora buone possibilità di acquistarli a prezzi ragionevoli. Poiché in futuro non sarà più possibile detrarre dalle tasse i lavori di ristrutturazione, molti acquirenti penseranno bene se vogliono davvero investire. Nel caso di immobili più vecchi, il risparmio potenziale spesso compensa ampiamente la perdita teorica di reddito. Inoltre, gli interessi ipotecari sono deducibili solo in misura limitata.
Questo apre le porte ad acquirenti che sono disposti a scendere a compromessi su standard e condizioni per un po‘ di tempo, o ad amanti del fai-da-te che possono eseguire lavori di ristrutturazione meno costosi di altri. Questi ultimi potrebbero beneficiare della stagnazione o addirittura del calo dei prezzi.

Conclusione

Il mercato immobiliare svizzero rimane competitivo e la giostra dei prezzi continua a girare al rialzo. Gli edifici più vecchi possono rappresentare un’alternativa interessante per un gruppo limitato di potenziali acquirenti

.

L

Nuovo aumento generale dei prezzi

Lo spazio abitativo in Svizzera rimane popolare e ricercato. La domanda continua ad aumentare, grazie soprattutto alla crescita demografica e alle condizioni interessanti del mercato ipotecario (non si prevede un aumento significativo del tasso di interesse di base). Questa situazione, unita a un livello ancora troppo basso di attività edilizia, porterà a un ulteriore aumento dei prezzi delle transazioni.

Nuove costruzioni e ristrutturazioni

L’aumento dei prezzi riguarderà soprattutto gli immobili ristrutturati in buone condizioni. L’abolizione dei valori locativi (che sarà attuata a partire dal 2028 e sta già avendo un impatto sul mercato) eliminerà l’onere fiscale aggiuntivo. Se le ristrutturazioni non sono particolarmente necessarie, questi immobili diventeranno generalmente più accessibili e i prezzi continueranno a salire di conseguenza.

Un altro vecchio edificio?

Tuttavia, se si tengono d’occhio gli immobili più vecchi sul mercato, si hanno ancora buone possibilità di acquistarli a prezzi ragionevoli. Poiché in futuro non sarà più possibile detrarre dalle tasse i lavori di ristrutturazione, molti acquirenti penseranno bene se vogliono davvero investire. Nel caso di immobili più vecchi, il risparmio potenziale spesso compensa ampiamente la perdita teorica di reddito. Inoltre, gli interessi ipotecari sono deducibili solo in misura limitata.
Questo apre le porte ad acquirenti che sono disposti a scendere a compromessi su standard e condizioni per un po‘ di tempo, o ad amanti del fai-da-te che possono eseguire lavori di ristrutturazione meno costosi di altri. Questi ultimi potrebbero beneficiare della stagnazione o addirittura del calo dei prezzi.

Conclusione

Il mercato immobiliare svizzero rimane competitivo e la giostra dei prezzi continua a girare al rialzo. Gli edifici più vecchi possono rappresentare un’alternativa interessante per un gruppo limitato di potenziali acquirenti

.

L

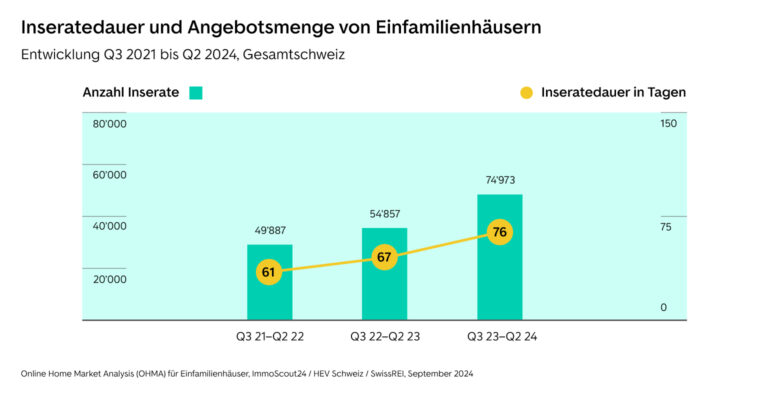
Analisi del mercato immobiliare online

L’analisi del mercato immobiliare online è una valutazione dell’offerta immobiliare realizzata da Immoscout24 in collaborazione con l’Associazione dei proprietari fondiari e l’Istituto immobiliare svizzero. Il periodo osservato ogni anno è compreso tra il terzo trimestre dell’anno precedente e il secondo trimestre dell’anno successivo.

Le immatricolazioni aumentano di nuovo, ma a un ritmo più lento

Nel periodo 2023/24 in esame, il numero di case unifamiliari pubblicizzate è aumentato in modo massiccio rispetto allo stesso periodo dell’anno precedente, con un netto incremento del 36%. Nel periodo precedente, il numero di case unifamiliari registrate è aumentato ancora, ma in misura minore (+4%). Anche la durata degli annunci è in aumento in tutta la Svizzera, con case unifamiliari attualmente online per una media di 79 giorni.

I potenziali acquirenti sono più selettivi – i documenti di vendita di alta qualità sono essenziali

Per gli operatori del mercato, ciò significa che gli acquirenti tendono a prendere un po‘ più di tempo e sono diventati più selettivi in quanto hanno più scelta. Per i venditori, l’importanza di una strategia di marketing ben studiata, con una documentazione di vendita altamente professionale e una presentazione contemporanea dell’immobile, è sempre più importante. Grazie alla continua forte domanda, i prezzi si mantengono stabili, anche se ci sono segnali di consolidamento nel mercato delle case unifamiliari.

L

Analisi del mercato immobiliare online

L’analisi del mercato immobiliare online è una valutazione dell’offerta immobiliare realizzata da Immoscout24 in collaborazione con l’Associazione dei proprietari fondiari e l’Istituto immobiliare svizzero. Il periodo osservato ogni anno è compreso tra il terzo trimestre dell’anno precedente e il secondo trimestre dell’anno successivo.

Le immatricolazioni aumentano di nuovo, ma a un ritmo più lento

Nel periodo 2023/24 in esame, il numero di case unifamiliari pubblicizzate è aumentato in modo massiccio rispetto allo stesso periodo dell’anno precedente, con un netto incremento del 36%. Nel periodo precedente, il numero di case unifamiliari registrate è aumentato ancora, ma in misura minore (+4%). Anche la durata degli annunci è in aumento in tutta la Svizzera, con case unifamiliari attualmente online per una media di 79 giorni.

I potenziali acquirenti sono più selettivi – i documenti di vendita di alta qualità sono essenziali

Per gli operatori del mercato, ciò significa che gli acquirenti tendono a prendere un po‘ più di tempo e sono diventati più selettivi in quanto hanno più scelta. Per i venditori, l’importanza di una strategia di marketing ben studiata, con una documentazione di vendita altamente professionale e una presentazione contemporanea dell’immobile, è sempre più importante. Grazie alla continua forte domanda, i prezzi si mantengono stabili, anche se ci sono segnali di consolidamento nel mercato delle case unifamiliari.

G

Ottimismo nonostante le scarse previsioni economiche

Lo Swiss Real Estate Sentiment Index misura l’umore degli investitori immobiliari dal 2012. Le aspettative dei partecipanti al mercato in materia di prezzi sono la ragione principale del maggiore aumento registrato dall’inizio dell’indice. Quasi tutti i partecipanti prevedono un aumento dei prezzi degli immobili, in particolare nel segmento residenziale e, per la prima volta dopo molto tempo, per gli uffici. L’andamento dei prezzi degli spazi commerciali e al dettaglio è ancora leggermente negativo. Allo stesso tempo, il settore è piuttosto pessimista sulla situazione economica generale.

Prezzi in aumento in tutte le località

Le previsioni di prezzo per gli immobili residenziali hanno raggiunto un nuovo massimo di 131 punti. Circa il 94% degli intervistati prevede un leggero o forte aumento dei prezzi. Notevole: per la prima volta le previsioni sui prezzi sono positive anche per le regioni periferiche. Le aspettative sono particolarmente ottimistiche per le regioni di Zurigo, Svizzera centrale e Lago di Ginevra.

Anche l’industria vede dei rischi

Gli esperti considerano la regolamentazione rigorosa come la sfida più grande: con 2,5 punti su 3, ha ottenuto il punteggio più alto in assoluto nel sondaggio di quest’anno. Al secondo posto, anche il contesto economico europeo è considerato un rischio (2,0 punti). Altri rischi, come le inadempienze nei pagamenti o le oscillazioni dei tassi d’interesse, rivestono un ruolo meno importante.

Conclusione: nonostante le incertezze macroeconomiche, il settore immobiliare svizzero è molto ottimista per i prossimi 12 mesi. In particolare, è convinto che i prezzi continueranno a salire, anche in località finora meno in vista.

Fonte: Real Estate Move, „L’indice di fiducia del settore immobiliare svizzero al suo livello più alto“, 14 ottobre 2025

G

Ottimismo nonostante le scarse previsioni economiche

Lo Swiss Real Estate Sentiment Index misura l’umore degli investitori immobiliari dal 2012. Le aspettative dei partecipanti al mercato in materia di prezzi sono la ragione principale del maggiore aumento registrato dall’inizio dell’indice. Quasi tutti i partecipanti prevedono un aumento dei prezzi degli immobili, in particolare nel segmento residenziale e, per la prima volta dopo molto tempo, per gli uffici. L’andamento dei prezzi degli spazi commerciali e al dettaglio è ancora leggermente negativo. Allo stesso tempo, il settore è piuttosto pessimista sulla situazione economica generale.

Prezzi in aumento in tutte le località

Le previsioni di prezzo per gli immobili residenziali hanno raggiunto un nuovo massimo di 131 punti. Circa il 94% degli intervistati prevede un leggero o forte aumento dei prezzi. Notevole: per la prima volta le previsioni sui prezzi sono positive anche per le regioni periferiche. Le aspettative sono particolarmente ottimistiche per le regioni di Zurigo, Svizzera centrale e Lago di Ginevra.

Anche l’industria vede dei rischi

Gli esperti considerano la regolamentazione rigorosa come la sfida più grande: con 2,5 punti su 3, ha ottenuto il punteggio più alto in assoluto nel sondaggio di quest’anno. Al secondo posto, anche il contesto economico europeo è considerato un rischio (2,0 punti). Altri rischi, come le inadempienze nei pagamenti o le oscillazioni dei tassi d’interesse, rivestono un ruolo meno importante.

Conclusione: nonostante le incertezze macroeconomiche, il settore immobiliare svizzero è molto ottimista per i prossimi 12 mesi. In particolare, è convinto che i prezzi continueranno a salire, anche in località finora meno in vista.

Fonte: Real Estate Move, „L’indice di fiducia del settore immobiliare svizzero al suo livello più alto“, 14 ottobre 2025

I

Qual era il valore dell’affitto imputato?

L’imposta sul valore locativo fu introdotta nel 1934, durante un periodo economico difficile in cui lo Stato aveva urgente bisogno di entrate aggiuntive. Questa tassa, unica al mondo, obbligava i proprietari di immobili a pagare le imposte sul valore locativo teorico della loro proprietà occupata dal proprietario – con la motivazione che non dovevano sostenere costi abitativi rispetto agli affittuari.
In cambio, gli interessi sul debito e i costi di manutenzione e ristrutturazione potevano essere dedotti dalle tasse. Questo sistema è stato oggetto di un intenso dibattito e di ripetuti tentativi di riforma per decenni, fino ai giorni nostri.

I vincitori e i perdenti dell’abolizione

  • Iprincipali vincitori sono i proprietari di case più anziani che hanno già ampiamente pagato i loro prestiti e le cui proprietà sono in buone condizioni. Essi beneficeranno dell’abolizione del valore locativo senza dover accettare alcuno svantaggio significativo in termini di detrazioni.
  • I perdenti, invece, sono coloro che hanno appena acquistato un immobile da ristrutturare, spesso giovani famiglie con debiti ipotecari elevati. Per loro, la perdita delle detrazioni supera di gran lunga il vantaggio finanziario dell’abolizione del valore locativo.

Effetti sul mercato immobiliare

Un recente studio delle Banche Raiffeisen dimostra che le persone anziane mantengono la loro proprietà per un periodo particolarmente lungo, contribuendo in modo significativo alla carenza di case unifamiliari sul mercato. L’abolizione del valore locativo rafforza questo effetto, in quanto mantenere un immobile diventa ancora più interessante dal punto di vista fiscale. Di conseguenza, l’offerta rimarrà scarsa e i prezzi continueranno a salire, in un mercato già considerato surriscaldato.
Un altro effetto collaterale è che le ristrutturazioni energetiche diventeranno meno interessanti dal punto di vista fiscale. I proprietari di casa saranno quindi meno propensi a investire in ristrutturazioni costose. Questo non solo potrebbe essere in contrasto con gli obiettivi climatici, ma potrebbe anche avere un impatto negativo sul settore edilizio e sui suoi numerosi posti di lavoro.

Conclusioni

L’abolizione dei valori locativi è un passo storico, ma non si può parlare di una chiara vittoria dei proprietari. Chi vince e chi perde dipende molto dalle circostanze individuali. Una cosa è certa: il dibattito sulla proprietà della casa, sulle tasse e sui prezzi degli immobili continuerà ad accompagnarci anche in futuro

.

I

Qual era il valore dell’affitto imputato?

L’imposta sul valore locativo fu introdotta nel 1934, durante un periodo economico difficile in cui lo Stato aveva urgente bisogno di entrate aggiuntive. Questa tassa, unica al mondo, obbligava i proprietari di immobili a pagare le imposte sul valore locativo teorico della loro proprietà occupata dal proprietario – con la motivazione che non dovevano sostenere costi abitativi rispetto agli affittuari.
In cambio, gli interessi sul debito e i costi di manutenzione e ristrutturazione potevano essere dedotti dalle tasse. Questo sistema è stato oggetto di un intenso dibattito e di ripetuti tentativi di riforma per decenni, fino ai giorni nostri.

I vincitori e i perdenti dell’abolizione

  • Iprincipali vincitori sono i proprietari di case più anziani che hanno già ampiamente pagato i loro prestiti e le cui proprietà sono in buone condizioni. Essi beneficeranno dell’abolizione del valore locativo senza dover accettare alcuno svantaggio significativo in termini di detrazioni.
  • I perdenti, invece, sono coloro che hanno appena acquistato un immobile da ristrutturare, spesso giovani famiglie con debiti ipotecari elevati. Per loro, la perdita delle detrazioni supera di gran lunga il vantaggio finanziario dell’abolizione del valore locativo.

Effetti sul mercato immobiliare

Un recente studio delle Banche Raiffeisen dimostra che le persone anziane mantengono la loro proprietà per un periodo particolarmente lungo, contribuendo in modo significativo alla carenza di case unifamiliari sul mercato. L’abolizione del valore locativo rafforza questo effetto, in quanto mantenere un immobile diventa ancora più interessante dal punto di vista fiscale. Di conseguenza, l’offerta rimarrà scarsa e i prezzi continueranno a salire, in un mercato già considerato surriscaldato.
Un altro effetto collaterale è che le ristrutturazioni energetiche diventeranno meno interessanti dal punto di vista fiscale. I proprietari di casa saranno quindi meno propensi a investire in ristrutturazioni costose. Questo non solo potrebbe essere in contrasto con gli obiettivi climatici, ma potrebbe anche avere un impatto negativo sul settore edilizio e sui suoi numerosi posti di lavoro.

Conclusioni

L’abolizione dei valori locativi è un passo storico, ma non si può parlare di una chiara vittoria dei proprietari. Chi vince e chi perde dipende molto dalle circostanze individuali. Una cosa è certa: il dibattito sulla proprietà della casa, sulle tasse e sui prezzi degli immobili continuerà ad accompagnarci anche in futuro

.

N

Mutui SARON: i margini assorbono la riduzione della BNS

I mutui SARON, noti come mutui del mercato monetario, si basano sul tasso di interesse di riferimento delle banche centrali. Il tasso d’interesse effettivo è calcolato in base al tasso di base + il margine delle banche. Nonostante il tasso di base dello 0%, le migliori offerte per i mutui SARON si aggirano attualmente intorno allo 0,75% (fonte: Hypotheke.ch), che corrisponde a un margine altrettanto elevato. Dodici mesi fa, questo margine era ancora dello 0,45%. Ciò dimostra chiaramente che le banche hanno ampliato i loro margini e che l’allentamento monetario della BNS non viene percepito dai clienti.

Mutui a tasso fisso: tendenza leggermente più debole

L’andamento dei mutui a tasso fisso è leggermente meno chiaro. Anche in questo caso i margini sono aumentati. A fine giugno, l’offerta più bassa per un mutuo a tasso fisso a dieci anni era ancora dell’1,3%. Ora è dell’1,38%, con un aumento di 0,08 punti percentuali. (Fonte: cash.ch)

In realtà, ci saremmo aspettati il contrario: il rendimento dei titoli di Stato svizzeri a dieci anni, che sono la base per i mutui a tasso fisso, è sceso dallo 0,41 allo 0,24% nello stesso periodo. Anche i tassi swap, il secondo benchmark più importante, sono scesi e ora sono circa lo 0,1% al di sotto del livello del 21 giugno 2025, quando la BNS ha abbassato per l’ultima volta il tasso di riferimento allo 0,0%.

Le banche proteggono i loro margini – la riduzione della concorrenza peggiora la situazione

Le condizioni ipotecarie riflettono non solo l’andamento del mercato, ma anche la strategia di profitto delle banche. Con l’azzeramento del tasso di interesse della BNS, i redditi da interessi a breve termine stanno crollando, per cui le banche cercano di proteggere i propri margini di profitto aumentando i premi ipotecari. Il successo di questa strategia si spiega anche con la situazione del mercato. Con la scomparsa del Credit Suisse, non c’è più un fornitore importante e molti fondi pensione e compagnie assicurative si sono ritirati dal settore dei mutui a causa della mancanza di canali di distribuzione. La riduzione della concorrenza consente alle banche di trasferire facilmente margini più elevati. Questo effetto è esacerbato dalla pressione normativa esercitata da Basilea III, che impone in particolare requisiti patrimoniali più elevati, contribuendo anch’essa all’aumento dei prezzi.

Prospettive: nessun allentamento in vista

Per i mutuatari, ciò significa che le speranze di un calo significativo dei tassi ipotecari non si sono ancora concretizzate, né per i SARON né per i mutui a tasso fisso. È probabile che i margini rimangano elevati nel breve periodo, finché la concorrenza sul mercato sarà limitata. A più lungo termine, lo sviluppo dei mutui a tasso fisso dipende in larga misura dai mercati internazionali dei capitali e dalle aspettative di inflazione, che al momento rimangono volatili.

N

Mutui SARON: i margini assorbono la riduzione della BNS

I mutui SARON, noti come mutui del mercato monetario, si basano sul tasso di interesse di riferimento delle banche centrali. Il tasso d’interesse effettivo è calcolato in base al tasso di base + il margine delle banche. Nonostante il tasso di base dello 0%, le migliori offerte per i mutui SARON si aggirano attualmente intorno allo 0,75% (fonte: Hypotheke.ch), che corrisponde a un margine altrettanto elevato. Dodici mesi fa, questo margine era ancora dello 0,45%. Ciò dimostra chiaramente che le banche hanno ampliato i loro margini e che l’allentamento monetario della BNS non viene percepito dai clienti.

Mutui a tasso fisso: tendenza leggermente più debole

L’andamento dei mutui a tasso fisso è leggermente meno chiaro. Anche in questo caso i margini sono aumentati. A fine giugno, l’offerta più bassa per un mutuo a tasso fisso a dieci anni era ancora dell’1,3%. Ora è dell’1,38%, con un aumento di 0,08 punti percentuali. (Fonte: cash.ch)

In realtà, ci saremmo aspettati il contrario: il rendimento dei titoli di Stato svizzeri a dieci anni, che sono la base per i mutui a tasso fisso, è sceso dallo 0,41 allo 0,24% nello stesso periodo. Anche i tassi swap, il secondo benchmark più importante, sono scesi e ora sono circa lo 0,1% al di sotto del livello del 21 giugno 2025, quando la BNS ha abbassato per l’ultima volta il tasso di riferimento allo 0,0%.

Le banche proteggono i loro margini – la riduzione della concorrenza peggiora la situazione

Le condizioni ipotecarie riflettono non solo l’andamento del mercato, ma anche la strategia di profitto delle banche. Con l’azzeramento del tasso di interesse della BNS, i redditi da interessi a breve termine stanno crollando, per cui le banche cercano di proteggere i propri margini di profitto aumentando i premi ipotecari. Il successo di questa strategia si spiega anche con la situazione del mercato. Con la scomparsa del Credit Suisse, non c’è più un fornitore importante e molti fondi pensione e compagnie assicurative si sono ritirati dal settore dei mutui a causa della mancanza di canali di distribuzione. La riduzione della concorrenza consente alle banche di trasferire facilmente margini più elevati. Questo effetto è esacerbato dalla pressione normativa esercitata da Basilea III, che impone in particolare requisiti patrimoniali più elevati, contribuendo anch’essa all’aumento dei prezzi.

Prospettive: nessun allentamento in vista

Per i mutuatari, ciò significa che le speranze di un calo significativo dei tassi ipotecari non si sono ancora concretizzate, né per i SARON né per i mutui a tasso fisso. È probabile che i margini rimangano elevati nel breve periodo, finché la concorrenza sul mercato sarà limitata. A più lungo termine, lo sviluppo dei mutui a tasso fisso dipende in larga misura dai mercati internazionali dei capitali e dalle aspettative di inflazione, che al momento rimangono volatili.

L

Richieste di ulteriori tagli dei tassi

Il Presidente degli Stati Uniti Donald Trump aveva precedentemente chiesto un taglio più profondo. Anche l’economista Stephan Miran, un alleato di Trump, si è espresso a favore di una mossa più audace in seno al Comitato di politica monetaria, ma non è riuscito a prevalere. La maggioranza dei dodici membri votanti ha sostenuto il taglio moderato di 0,25 punti percentuali.

Il mercato del lavoro, un fattore chiave

La decisione è stata motivata non tanto dalle pressioni politiche quanto dagli sviluppi del mercato del lavoro, che da qualche tempo stava perdendo slancio. Con il taglio dei tassi, la FED cerca di trovare un equilibrio: da un lato, sostenere l’economia e in particolare l’occupazione; dall’altro, controllare l’inflazione, che rimane elevata.

Implicazioni per la Svizzera

È improbabile che questa decisione abbia un impatto diretto sui tassi di interesse o sul mercato immobiliare svizzero. Tuttavia, il cambiamento di politica da parte della banca centrale più influente del mondo invia un segnale forte. La decisione della FED rafforza l’impressione che sia iniziata una fase globale di calo dei tassi di interesse. Per la Svizzera, ciò significa che i mutui dovrebbero rimanere interessanti – un fattore che potrebbe continuare a sostenere la dinamica dei prezzi nel mercato immobiliare.

L

Richieste di ulteriori tagli dei tassi

Il Presidente degli Stati Uniti Donald Trump aveva precedentemente chiesto un taglio più profondo. Anche l’economista Stephan Miran, un alleato di Trump, si è espresso a favore di una mossa più audace in seno al Comitato di politica monetaria, ma non è riuscito a prevalere. La maggioranza dei dodici membri votanti ha sostenuto il taglio moderato di 0,25 punti percentuali.

Il mercato del lavoro, un fattore chiave

La decisione è stata motivata non tanto dalle pressioni politiche quanto dagli sviluppi del mercato del lavoro, che da qualche tempo stava perdendo slancio. Con il taglio dei tassi, la FED cerca di trovare un equilibrio: da un lato, sostenere l’economia e in particolare l’occupazione; dall’altro, controllare l’inflazione, che rimane elevata.

Implicazioni per la Svizzera

È improbabile che questa decisione abbia un impatto diretto sui tassi di interesse o sul mercato immobiliare svizzero. Tuttavia, il cambiamento di politica da parte della banca centrale più influente del mondo invia un segnale forte. La decisione della FED rafforza l’impressione che sia iniziata una fase globale di calo dei tassi di interesse. Per la Svizzera, ciò significa che i mutui dovrebbero rimanere interessanti – un fattore che potrebbe continuare a sostenere la dinamica dei prezzi nel mercato immobiliare.

I

Spazi commerciali

L’indebolimento dell’economia delle esportazioni e il peggioramento delle condizioni di localizzazione in relazione all’UE stanno riducendo la domanda di spazi commerciali e industriali. Tuttavia, poiché molti immobili sono di proprietà delle aziende interessate, l’impatto sui canoni di locazione rimane moderato.

Proprietà residenziale

Anche la proprietà privata sta risentendo della crisi. La crescita più debole dell’occupazione sta riducendo l’immigrazione e il potere d’acquisto, quindi gli aumenti dei prezzi sono leggermente più moderati. Nel complesso, l’effetto rimane limitato finché le industrie farmaceutiche e chimiche riusciranno a mantenere la loro redditività a un buon livello.

I tassi di interesse dovrebbero scendere ancora

Un leggero calo dei tassi di interesse avrà un effetto stabilizzante e ridurrà le influenze negative. Allo stesso tempo, l’orientamento nazionale del settore immobiliare si sta rivelando un’arma a doppio taglio: protegge dagli effetti diretti dei dazi, ma rende l’economia svizzera più vulnerabile se soffre più dell’UE. Inoltre, le banche non stanno trasferendo i tagli dei tassi di interesse ai loro clienti nello stesso modo.

Inflazione e prezzi delle costruzioni

L’impatto sull’inflazione e sui prezzi delle costruzioni è lieve, poiché gli aumenti dei costi sono compensati dall’eccesso di offerta e dal rallentamento dell’economia. A livello regionale, sono soprattutto le comunità industriali e agricole ad essere colpite, mentre i centri finanziari e le regioni turistiche sono in gran parte risparmiati.

In breve, solo una leggera correzione del mercato immobiliare

Nel complesso, secondo Wüest Partner, il mercato immobiliare svizzero sta reagendo solo moderatamente alle tariffe. I meccanismi di mercato e il leggero calo dei tassi di interesse stanno avendo un effetto stabilizzante, per cui le ripercussioni rimangono complessivamente moderate.

I

Spazi commerciali

L’indebolimento dell’economia delle esportazioni e il peggioramento delle condizioni di localizzazione in relazione all’UE stanno riducendo la domanda di spazi commerciali e industriali. Tuttavia, poiché molti immobili sono di proprietà delle aziende interessate, l’impatto sui canoni di locazione rimane moderato.

Proprietà residenziale

Anche la proprietà privata sta risentendo della crisi. La crescita più debole dell’occupazione sta riducendo l’immigrazione e il potere d’acquisto, quindi gli aumenti dei prezzi sono leggermente più moderati. Nel complesso, l’effetto rimane limitato finché le industrie farmaceutiche e chimiche riusciranno a mantenere la loro redditività a un buon livello.

I tassi di interesse dovrebbero scendere ancora

Un leggero calo dei tassi di interesse avrà un effetto stabilizzante e ridurrà le influenze negative. Allo stesso tempo, l’orientamento nazionale del settore immobiliare si sta rivelando un’arma a doppio taglio: protegge dagli effetti diretti dei dazi, ma rende l’economia svizzera più vulnerabile se soffre più dell’UE. Inoltre, le banche non stanno trasferendo i tagli dei tassi di interesse ai loro clienti nello stesso modo.

Inflazione e prezzi delle costruzioni

L’impatto sull’inflazione e sui prezzi delle costruzioni è lieve, poiché gli aumenti dei costi sono compensati dall’eccesso di offerta e dal rallentamento dell’economia. A livello regionale, sono soprattutto le comunità industriali e agricole ad essere colpite, mentre i centri finanziari e le regioni turistiche sono in gran parte risparmiati.

In breve, solo una leggera correzione del mercato immobiliare

Nel complesso, secondo Wüest Partner, il mercato immobiliare svizzero sta reagendo solo moderatamente alle tariffe. I meccanismi di mercato e il leggero calo dei tassi di interesse stanno avendo un effetto stabilizzante, per cui le ripercussioni rimangono complessivamente moderate.

Elaborazione in corso...

Accedi

Grazie

La tua richiesta di visita è stata inviata con successo. Ti contatteremo presto per confermare i dettagli.